Ипотека на строительство: где банк перестаёт давать деньги, а вы уже подписали
Сидели у меня в вагончике на объекте двое соседей по посёлку под Таганрогом. Один, Виктор, спорил горячо: «Ипотека на стройку — это спокойствие, банк проверит подрядчика, деньги на эскроу, всё под контролем». Второй, Андрей, только рукой махал: «Да ерунда это, банк первый транш даст, а на втором зажмёт, и стоишь ты с недостроем и платежами». Оба были уверены в своей правоте. А я слушал и думал: правы оба, только каждый про свою половину.
Виктор прав в том, что механика хорошая. Андрей прав в том, что она бьёт по тем, кто не прочитал условия. Разберу оба взгляда параллельно — и вы сами увидите, где заканчивается правота одного и начинается правда другого.
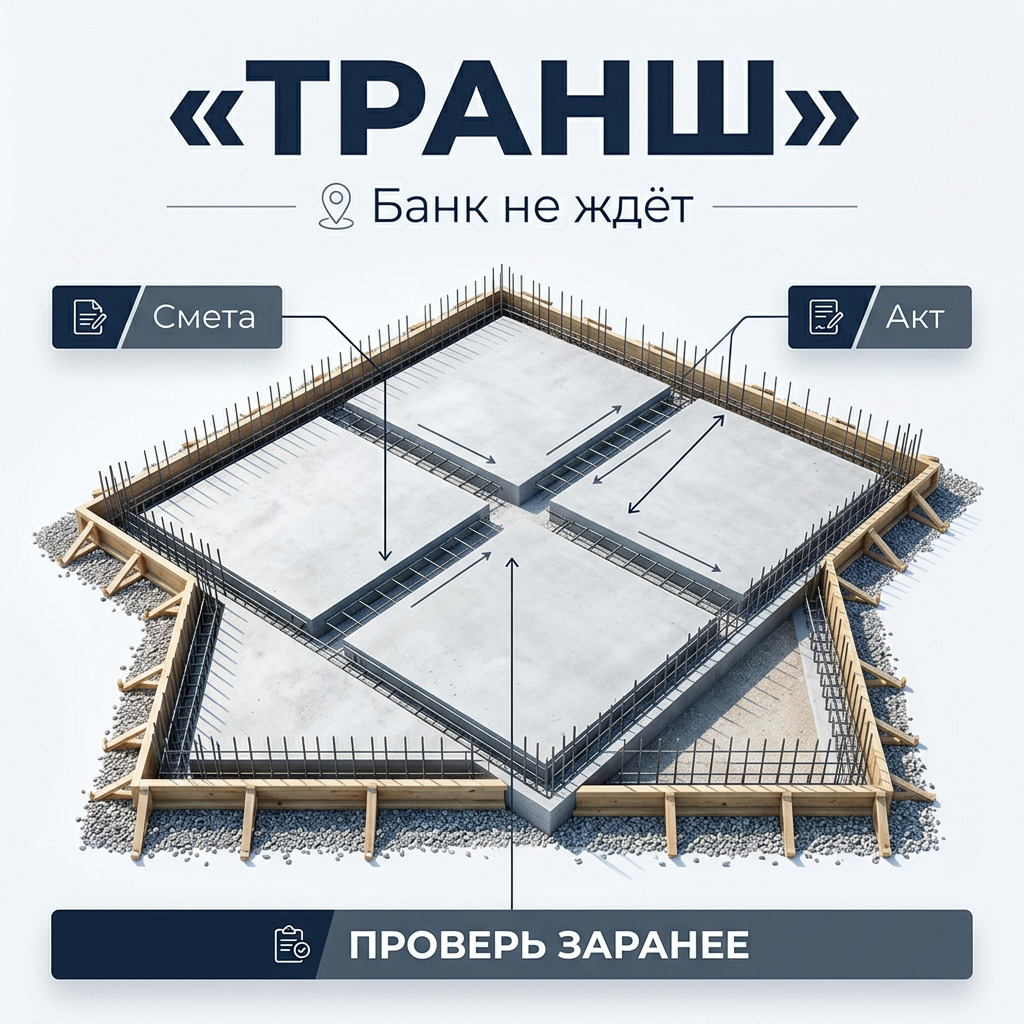
🏦 Позиция «банк всё проверит» верна ровно до первого транша
Виктор описывал схему так, как её рисуют в буклете. Вы берёте ипотеку на строительство дома, деньги ложатся на эскроу-счёт, подрядчик получает их по частям — за каждый выполненный этап. Банк выступает контролёром: не сделал работу — не получил деньги.
И на бумаге это железно. Эскроу защищает вас: если подрядчик исчезнет, деньги остаются на счёте, а не уходят в никуда. Банк действительно смотрит на смету, на договор, на график.
Первый транш почти всегда проходит гладко. Его дают под начало работ — под фундамент или даже под аванс на материалы. Тут у банка минимум требований, стройки ещё нет, проверять нечего.
Виктор именно этот момент и запомнил по рассказам знакомых: «дали легко». Он не дошёл до второго транша.
А вся боль живёт именно там — на втором и третьем.
Вывод простой: лёгкость первого транша ничего не говорит о лёгкости следующих.
💸 Позиция «на втором транше зажмут» верна, но не потому что банк злой
Андрей кричал, что банк специально придирается. Вот тут он ошибается в причине, хотя прав в результате. Банк не жадничает — он сверяет факт с бумагой. И если бумага не бьётся с фактом, транш замораживается автоматически.
Как это выглядит по этапам. Каждый транш привязан к этапу строительства:
— первый — фундамент и обвязка
— второй — коробка, стены, перекрытия
— третий — кровля, окна, контур закрыт
— четвёртый — инженерные системы и черновая отделка
Чтобы получить второй транш, вы должны показать банку, что первый этап закрыт. Не «почти закрыт», а закрыт документально.
Банку нужны:
— акт выполненных работ, подписанный вами и подрядчиком
— фотоотчёт с этапа
— иногда выезд оценщика или инспектора банка
— соответствие сметы тому, что реально сделано
Был у меня случай в прошлом году. Заказчик, Сергей, залил фундамент, но подрядчик по смете провёл его как «фундамент плюс цоколь плюс отмостка». А отмостки в помине не было. Оценщик приехал, сфотографировал голую плиту. Банк сказал: этап не закрыт, транш заморожен. Стройка встала на два месяца.
Андрей прав в результате. Но виноват был не банк, а смета, которая забежала вперёд факта.
📋 Обе позиции ломаются об одно — документы на подрядчика
Пока Виктор с Андреем спорили про транши, оба упускали то, с чего всё начинается. Банк дал ипотеку под конкретного подрядчика и конкретную смету. Не «под стройку вообще», а под эти бумаги.
Что банк требует до выдачи первого рубля:
— договор подряда с чёткими этапами и сроками
— смету, разбитую по этапам, с ценами по позициям
— выписку о подрядчике: ИП или ООО, не самозанятый шабашник
— график производства работ с датами
— иногда — согласование проекта дома
И вот тут кроется первая ловушка. Смета, которую подрядчик несёт в банк, часто рисуется «под одобрение», а не под реальную стройку. Красивые круглые цифры, этапы сдвинуты так, чтобы деньги приходили пораньше.
Заказчик подписывает не читая. Банк одобряет. А потом факт не бьётся со сметой — и транш висит.
Смета для банка и смета для стройки должны быть одной сметой. Если это два разных документа — вы уже в зоне риска.
📉 Пять причин, по которым банк перестаёт давать деньги
Соберу то, из-за чего транш замораживают чаще всего. Это не теория, это то, что я вижу на объектах.
Причина первая — смета не соответствует фактическому этапу. По бумаге сделано больше, чем в реальности. Оценщик приезжает и видит расхождение. Транш стоп.
Причина вторая — нет актов выполненных работ. Подрядчик «сделал», но акт не подписан или оформлен криво. Для банка работа без акта — это работа, которой нет.
Причина третья — смена подрядчика посреди стройки. Ипотека выдана под конкретное юрлицо. Поругались с бригадой, позвали другую — банку нужно переоформлять договор и смету заново. Пока переоформляете, денег нет.
Причина четвёртая — отставание от графика. В договоре стоят даты. Просрочили этап — банк имеет право приостановить финансирование, а иногда и пересмотреть ставку.
Причина пятая — стройка не соответствует проекту. Заложили по проекту газобетон 375, а бригада кладёт 300, чтобы сэкономить. Оценщик фиксирует несоответствие проекту, под который дали деньги. Транш замораживается.
Случай из практики. Заказчица Ольга сменила подрядчика после конфликта — старый пил и срывал сроки. Решение верное по-человечески. Но она не предупредила банк. Новый подрядчик начал работать, дошли до транша — а договор в банке на старую фирму. Три недели переоформления, новая смета, повторная проверка. Стройка стояла в дождь под открытым перекрытием.
🔨 Где на этой схеме бригада тихо снимает своё
Теперь то, о чём Виктор с Андреем вообще не думали. Ипотечная стройка кажется прозрачной, но бригада умеет играть и внутри неё.
Первый приём — раздутый первый этап. В смету на фундамент закладывают завышенные объёмы бетона и арматуры. Первый транш большой, подрядчик получает жирный аванс. А на последних этапах, когда деньги кончаются, начинается экономия на вас.
Как увидеть: сравните объём бетона в смете с реальной кубатурой фундамента. Плита 10 на 10 толщиной 300 мм — это 30 кубов, а не 40. Считается за минуту.
Второй приём — этапы, сдвинутые вперёд. В смете работы стоят раньше, чем делаются физически. Деньги приходят авансом, а работа догоняет. Если подрядчик уйдёт на этом моменте — вы должны банку за то, чего нет.
Третий приём — материалы по смете дороже факта. В смету пишут газобетон по 6 500 за куб, кладут по 5 200. Разницу подрядчик кладёт в карман, а качество блока — второй сорт.
Как увидеть: требуйте чеки и накладные на материалы. По ипотеке вы имеете полное право их видеть — вы платите.
Прозрачная на вид ипотека не отменяет проверки руками. Она её усложняет, потому что бумаг больше и в них проще спрятать.
📐 Нормы, на которые смотрит оценщик банка
Оценщик — это не формальность. Он приезжает с проектом в руках и сверяет факт. И тут работают конкретные документы.
Фундамент проверяют по СП 22.13330 — основания зданий. Смотрят глубину заложения, армирование, соответствие грунту. Если проектом заложена одна глубина, а по факту мельче — этап не примут.
Стены и кладку сверяют с проектом и с СП 15.13330 — каменные конструкции. Толщина, марка блока, армопояс. Оценщик реально измеряет толщину стены.
Перекрытия и нагрузки — СП 20.13330. Если бригада поставила плиты не по проекту или сэкономила на армировании монолита, это фиксируется.
Допуски по геометрии тоже нормируются. Отклонение стены от вертикали по СНиП — не более 10 мм на этаж и 30 мм на всю высоту. Оценщик с уровнем это ловит.
Случай. На объекте под Ростовом бригада вывела стену с завалом 40 мм. Заказчик бы не заметил. Оценщик банка заметил — приложил рейку. Этап не приняли до исправления. Пришлось частично перекладывать верх — за счёт подрядчика, что редкость, но договор был составлен грамотно.
Норма — это не бюрократия. Это то, что оценщик достанет из папки, когда решит, давать вам деньги или нет.
✅ Восемь пунктов, которые проверить до подписания договора с подрядчиком
Если стройка ипотечная, договор с подрядчиком — это документ, который банк будет читать построчно. Проверьте до подписи вот что:
— этапы в смете совпадают с этапами траншей по ипотеке, один в один
— каждый этап имеет чёткий физический результат: «фундамент залит и набрал прочность», а не «работы по фундаменту»
— в смете указаны объёмы и цены по позициям, а не общая сумма за этап
— прописан порядок подписания актов: кто, когда, в какой срок
— зафиксированы даты этапов и ответственность за срыв графика
— указан конкретный подрядчик — то же юрлицо, что в договоре с банком
— прописано ваше право требовать чеки и накладные на материалы
— заложена процедура на случай смены подрядчика без остановки финансирования
Отдельно про последний пункт. Мало кто его пишет, а он спасает. Если в договоре и в согласовании с банком заранее прописан механизм замены — вы не встанете на три недели, как Ольга.
Ещё проверьте одно. Смета, которую подрядчик отдаёт в банк, и смета, по которой он реально строит, — это должен быть один документ. Попросите обе. Если их две — разворачивайтесь.
Договор подписывается один раз. Перечитать его стоит трижды.
📝 Почему всё это решается одним комплектом бумаг до стройки
Вернусь к спору Виктора и Андрея. Оба были правы наполовину, потому что оба смотрели на стройку, которая уже идёт. А проблема ипотечной стройки решается до неё.
Смета, которая бьётся с этапами траншей. Проект, под который дадут деньги и по которому потом примут работу. График с реальными датами, а не с потолка. Договор, где прописана замена подрядчика. Всё это — бумага. Её можно вычитать за столом, спокойно, без дождя над открытым перекрытием.
Ошибка на бумаге стоит вечера с карандашом. Та же ошибка на объекте стоит замороженного транша, простоя бригады и ваших платежей по ипотеке за дом, который стоит недостроем.
Я считаю смету и проект так, чтобы они прошли банк и совпали с реальной стройкой. Чтобы этап, который вы предъявляете оценщику, физически соответствовал тому, что в смете. Тогда транши идут без остановок.
Один разбор сметы до подписания дешевле одного месяца простоя. Всегда.
🧾 Что в итоге увидели оба спорщика
Виктор ушёл с мыслью, что первый лёгкий транш — это не показатель. Андрей — с пониманием, что банк не враг, а зеркало вашей сметы. Кривая смета — кривой результат, ровная — деньги идут.
Ипотека на стройку — хороший инструмент. Эскроу защищает вас от исчезновения подрядчика. Транши дисциплинируют бригаду. Но всё это работает только при одном условии: смета, проект и график собраны честно и совпадают с реальностью.
Разница между спокойной ипотечной стройкой и кошмаром с недостроем — это качество бумаг на старте. Не удача, не «повезёт с банком». Бумаги.
Если у вас на руках смета от подрядчика под ипотеку — пришлите, посмотрю, где она разойдётся с факом и где банк притормозит транш. Такие сметы под ипотеку я вскрываю постоянно: одни этапы сдвинуты вперёд, другие раздуты по объёму. Разборы выкладываю там, где вам удобнее их читать — заходите на любую площадку.
Дома, которые мы продаём в Таганроге
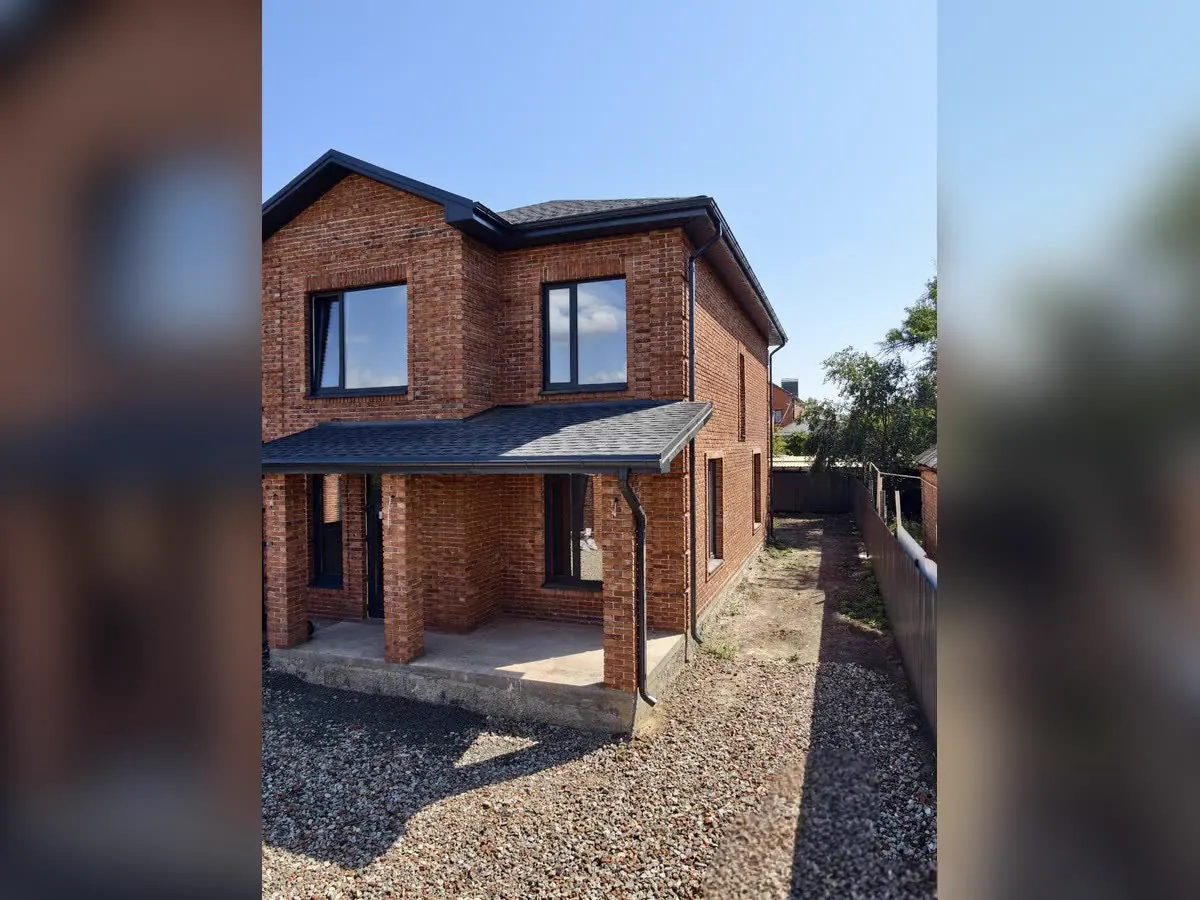
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
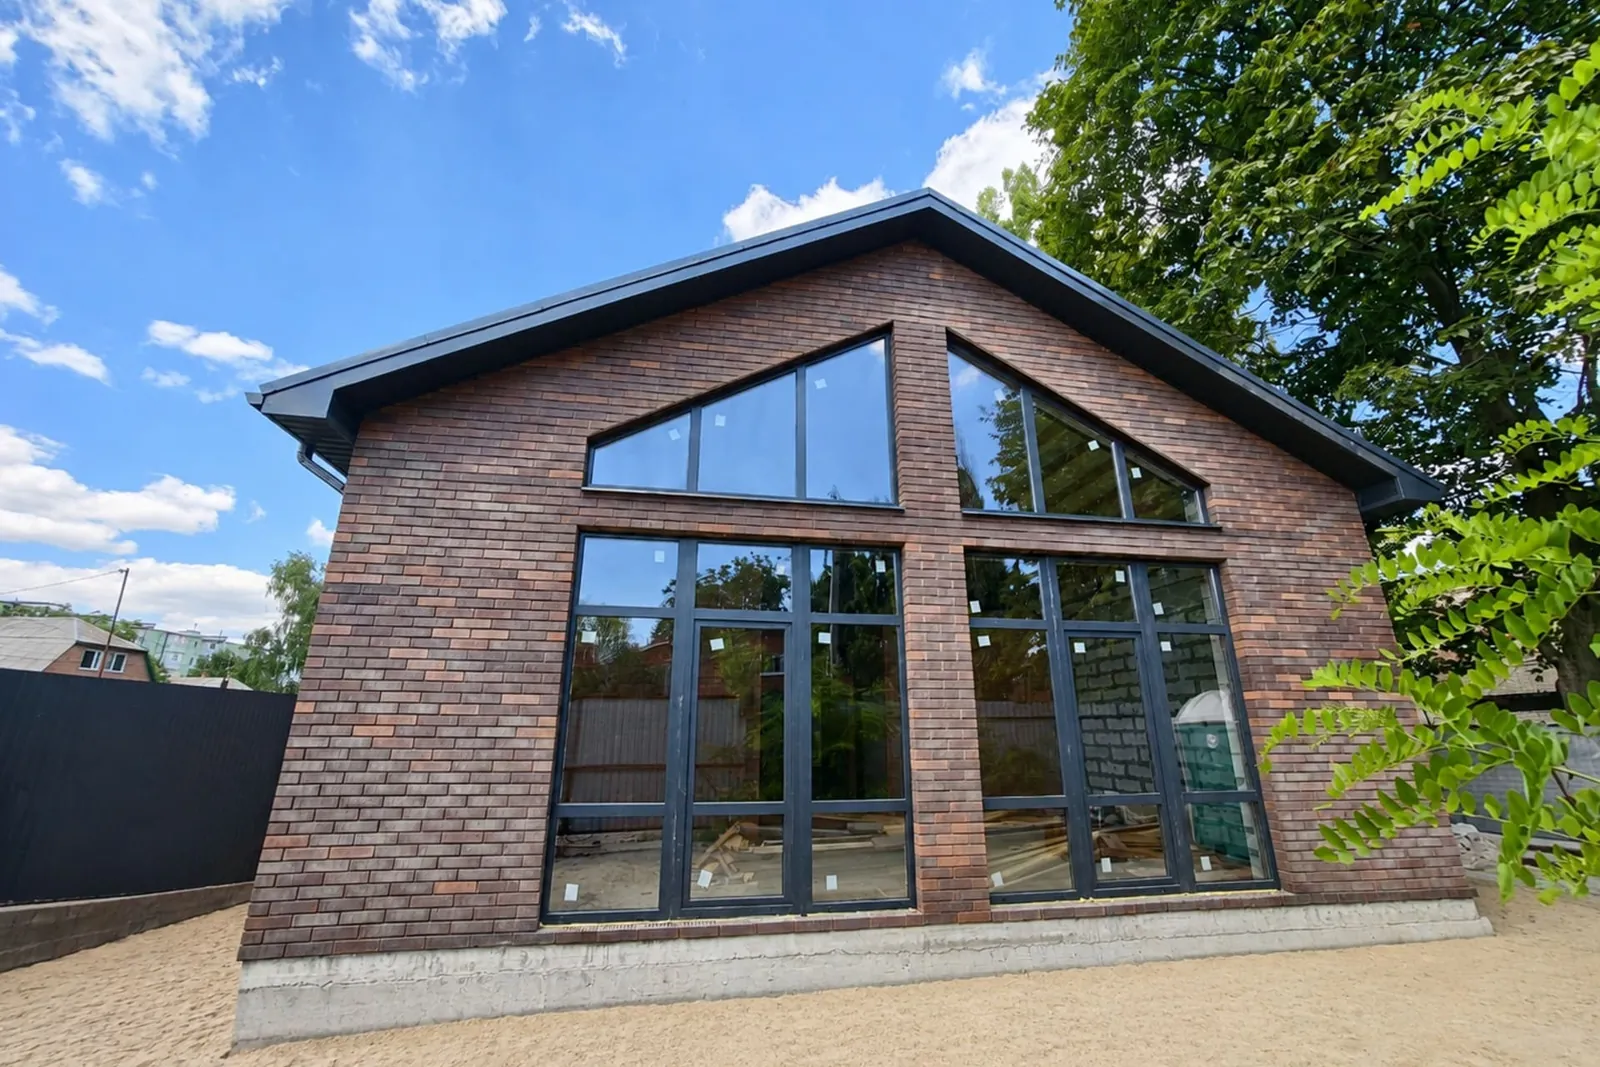
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом