Семейная ипотека на 15 лет: какой платёж будет потом
24 сентября объявили итоговую ставку по семейной ипотеке с 1 октября: она зависит от числа детей — 10, 8, 6, 4 или 2% для Ростовской области. Но почти без внимания прошла другая часть решения, которая для покупателей дома может оказаться не менее важной. Льготную ставку теперь дают не на весь срок кредита, а только на первые 15 лет. После этого ставка переходит на уровень «ключевая ставка Центробанка плюс 2 процентных пункта» — а для кредита на строительство дома (ИЖС) это уже «плюс 2,5 процентных пункта».
Звучит далеко и абстрактно: какие-то пятнадцать лет, какая-то ключевая ставка в 2041 году. Но для семьи, которая берёт ипотеку на дом на 25 или 30 лет, это прямой вопрос: сколько вы будете платить, когда дети пойдут в институт, а вы сами будете думать о пенсии.
Я строю дома в Таганроге и привык считать не только стены, но и то, как семья будет за них платить. Давайте разберём это предложение на цифрах.
Напомню: условия утвердили 24 сентября, вступают в силу с 1 октября. Льгота на 15 лет — уже не предложение, а принятое решение.

📜 Что именно решили
Сейчас льготная ставка по семейной ипотеке действует на весь срок кредита. Взяли на 25 лет под 6% — 25 лет и платите под 6%.
Утверждённое изменение выглядит так:
— первые 15 лет ставка льготная — 10, 8, 6, 4 или 2% в зависимости от числа детей (для Ростовской области);
— после 15 лет ставка становится «ключевая плюс 2 п. п.» для квартир и «ключевая плюс 2,5 п. п.» для кредита на строительство дома;
— ключевая ставка берётся на тот момент, а не на сегодняшний день.
Сегодня ключевая ставка 14%, значит, «ключевая плюс 2» — это 16%. Но через 15 лет ключевая будет другой. Центробанк в своём прогнозе ожидает среднюю ключевую ставку 10,5–12,5% в 2027 году. А что будет в 2040-х, не знает никто. Поэтому я посчитаю несколько сценариев.
🧮 Считаю на кредите 6 млн на 25 лет
Берём кредит 6 млн рублей под 6% на 25 лет — это лимит льготной части для Ростовской области.
Первые 15 лет платёж около 38 700 рублей в месяц. За эти 15 лет вы выплатите чуть больше 40% долга: остаток к шестнадцатому году будет около 3,5 млн рублей.
Дальше на оставшиеся 10 лет ставка пересчитывается. Сценарии:
— ключевая 6%, ставка 8% — платёж около 42 200 рублей;
— ключевая 8%, ставка 10% — около 46 000 рублей;
— ключевая 10%, ставка 12% — около 50 000 рублей;
— ключевая 14%, как сейчас, ставка 16% — около 58 300 рублей.
Общие выплаты банку за 25 лет:
— если льгота на весь срок, как сейчас, — около 11,6 млн рублей;
— при ставке после 15 лет 8% — около 12 млн;
— при 10% — около 12,5 млн;
— при 12% — около 13 млн;
— при 16% — около 14 млн.
То есть в худшем из этих сценариев семья отдаёт банку примерно на 2,4 млн больше, чем по нынешним правилам. И главное — последние 10 лет платёж может вырасти в полтора раза в тот момент, когда вы этого меньше всего ждёте.
⏱ Почему срок кредита стал важнее
При нынешних правилах многие берут ипотеку на 30 лет, чтобы снизить платёж. При льготе на 15 лет эта логика ломается.
Посмотрите, как меняется остаток долга к шестнадцатому году при разных сроках. Кредит всё те же 6 млн под 6%:
— срок 20 лет: платёж около 43 000 рублей, остаток к 15 годам около 2,2 млн;
— срок 25 лет: платёж около 38 700 рублей, остаток около 3,5 млн;
— срок 30 лет: платёж около 36 000 рублей, остаток около 4,3 млн.
Если после 15 лет ставка станет 16%, платёж на оставшийся срок будет:
— при сроке 20 лет — около 54 100 рублей, но всего 5 лет;
— при сроке 25 лет — около 58 300 рублей на 10 лет;
— при сроке 30 лет — около 62 600 рублей на 15 лет.
Получается парадокс. Длинный срок, который сегодня кажется способом облегчить платёж, при льготе на 15 лет превращается в ловушку: к моменту окончания льготы у вас остаётся самый большой долг, и платить его придётся дольше всего по самой высокой ставке.
💡 Главное оружие — досрочное погашение
Если льготу ограничат 15 годами, досрочное погашение из приятного бонуса превращается в обязательную часть плана. Посмотрите, что делают даже небольшие суммы. Кредит 6 млн под 6% на 25 лет.
Если каждый месяц добавлять к платежу 5 000 рублей в погашение долга, остаток к шестнадцатому году будет уже не 3,5 млн, а около 2 млн. Тогда после окончания льготы, даже при ставке 16%, платёж на оставшийся срок будет около 34 000 рублей — меньше, чем сегодняшний.
Если добавлять 10 000 рублей в месяц, остаток к шестнадцатому году будет меньше 600 тысяч. Тогда окончание льготы вы почти не заметите: при 16% платёж около 9 600 рублей.
Если внести разово миллион в первый год — например, материнский капитал или налоговый вычет плюс накопления, — остаток к 15 годам будет около 1,2 млн вместо 3,5 млн.
Важно: досрочное погашение работает сильнее всего в первые годы, когда большая часть платежа уходит на проценты. Миллион, внесённый в первый год, экономит гораздо больше, чем тот же миллион на десятом году.
🔁 А рефинансирование поможет?
Разумный вопрос: если через 15 лет ставка станет высокой, можно ли просто перекредитоваться в другом банке? Можно, если рыночные ставки на тот момент будут ниже. Но на это нельзя рассчитывать как на гарантию:
— если ключевая ставка будет высокой, рыночные ставки тоже будут высокими;
— для рефинансирования нужен доход, который банк одобрит, а через 15 лет ваша ситуация может быть другой;
— дом должен пройти новую оценку.
Рефинансирование — это запасной выход, а не план. План — сократить долг к пятнадцатому году.
👨👩👧 Кого это касается больше всего
Семьи, которые берут максимальный кредит на максимальный срок. Если вы берёте 6 млн на 30 лет, чтобы платёж был поменьше, — вы больше всех рискуете при окончании льготы.
Семьи, где доход к 50–60 годам может снизиться. Через 15 лет родителям, которые сегодня берут ипотеку в 30–35 лет, будет 45–50. Для многих это пик дохода, но для кого-то уже время, когда здоровье и работа начинают диктовать свои условия.
Семьи с одним ребёнком, если для них ещё и поднимут ставку на первые 15 лет. Тогда за первые 15 лет долг будет гаситься медленнее, и остаток к моменту окончания льготы окажется ещё больше.
📋 Что делать уже сейчас
— Если берёте ипотеку до 1 октября, условия в договоре фиксируются по действующим правилам. По прошлым изменениям уже выданные кредиты не пересчитывали.
— Если после — считайте не только сегодняшний платёж, но и платёж после 15 лет в двух-трёх сценариях.
— Выбирайте срок кредита осознанно. Длинный срок — это страховка на трудные годы, а не способ сэкономить.
— Сразу закладывайте в семейный бюджет досрочное погашение — хотя бы 5 000 рублей в месяц.
— Направляйте в досрочное погашение налоговый вычет, материнский капитал, если он ещё не использован, премии и любые разовые поступления.
— Не берите дом «на пределе». Если платёж по льготной ставке уже забирает половину дохода, окончание льготы станет для семьи кризисом.
🤝 Как мы считаем дом для семьи
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Когда мы подбираем дом или проект для семьи, мы считаем не только цену, но и то, как семья будет за него платить через 5, 10 и 15 лет. Иногда лучший совет — взять дом на 15 квадратных метров меньше и спокойно гасить кредит досрочно, чем купить дом мечты и через 15 лет оказаться под ставкой 16%.
Если хотите, чтобы я посчитал ваш вариант с учётом возможной льготы на 15 лет, — напишите в комментариях сумму кредита, срок и сколько вы можете вносить досрочно. Я посчитаю несколько сценариев.
Итог. Льгота на 15 лет — уже не предложение, а принятое решение, которое действует для всех новых договоров с 1 октября. Самым важным становится остаток долга к шестнадцатому году. Длинный срок перестаёт быть спасением, а досрочное погашение становится обязательным. Хорошая новость в том, что даже 5 000 рублей в месяц сверху превращают опасный сценарий в спокойный. Считайте не только сегодняшний платёж, но и платёж через 15 лет — и для дома отдельно учтите разницу в 0,5 процентных пункта против квартиры.
Завтра — последняя статья этой серии: что будет с ценами на дома в Таганроге и Ростове после 1 октября и что делать покупателю и продавцу.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: @doma_bez_boli, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
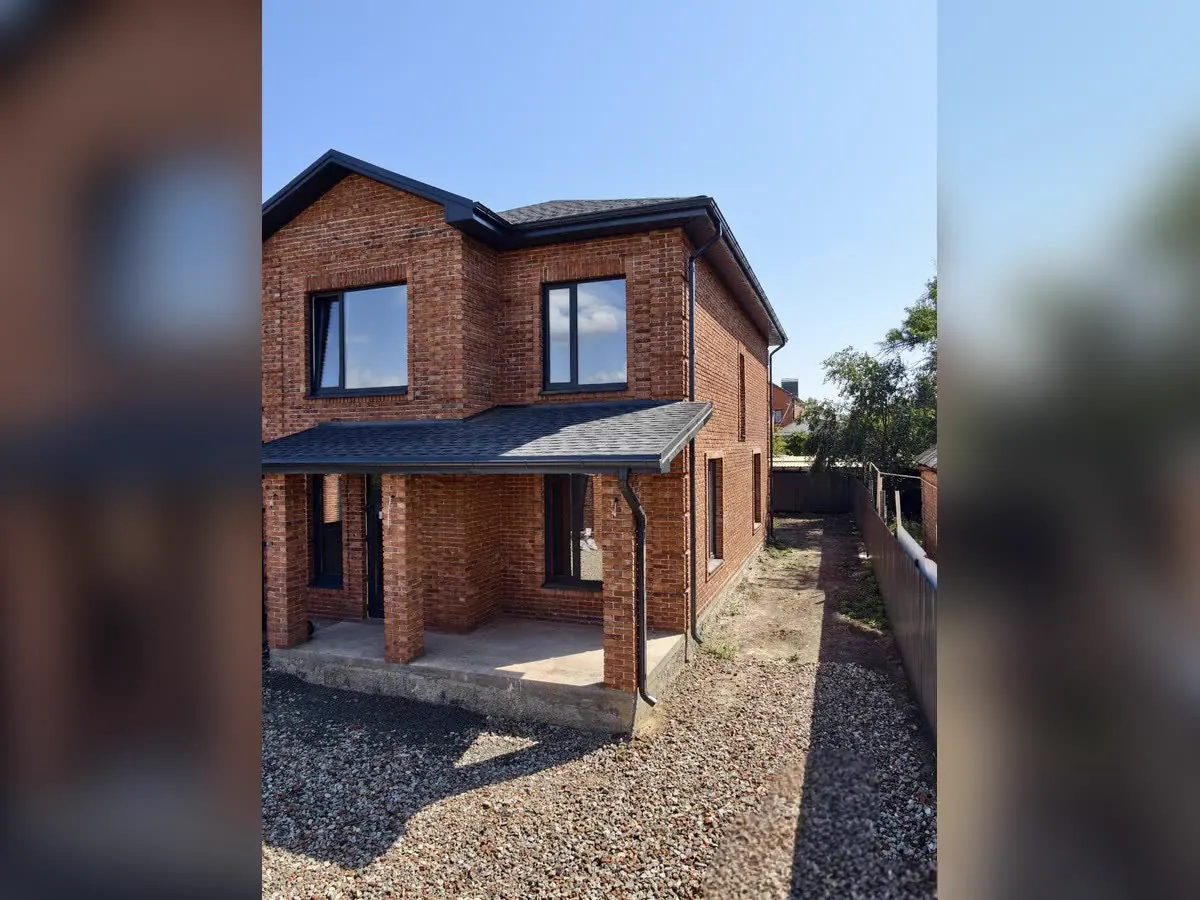
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
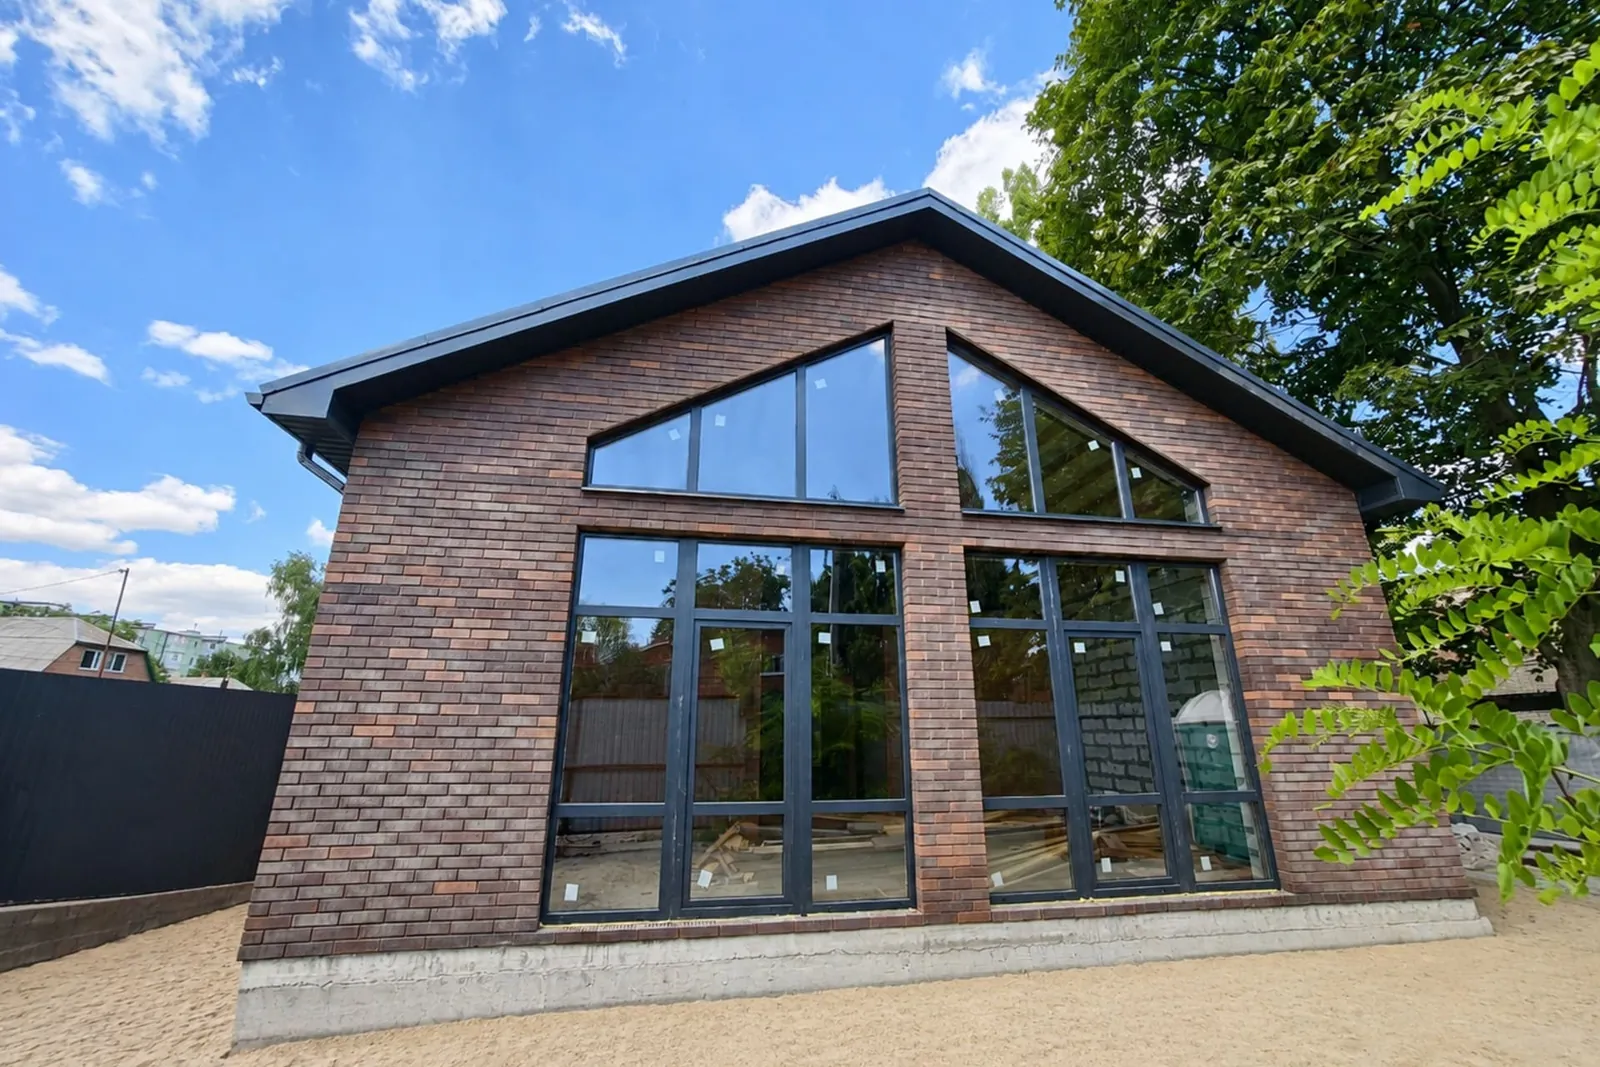
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом