Семья с одним ребёнком хочет дом: что делать до и после 1 октября
Из всех, кто сейчас следит за новостями про семейную ипотеку, больше всех нервничают семьи с одним ребёнком. И у них есть на это причины. Во всех обсуждаемых вариантах новых правил именно для них ставка растёт, причём сильно: с 6% до 10% или даже 12%. Для семей с двумя детьми ставка остаётся прежней, для многодетных может даже снизиться. А семья с одним малышом, которая год копила на взнос и присматривала дом, вдруг узнаёт, что платёж может вырасти на двадцать с лишним тысяч в месяц.
Я строю дома в Таганроге, и молодые семьи с одним ребёнком — это, пожалуй, самые частые наши покупатели. Поэтому давайте разберём их ситуацию отдельно и подробно. Без паники, с цифрами, с вариантами действий и до, и после 1 октября.
Как всегда, важная оговорка: на момент написания новые условия семейной ипотеки не утверждены. Минфин обещал решение не раньше 1 октября. Всё, что про 10% и 12%, — обсуждаемые варианты, а не закон.

👶 Почему удар приходится именно на вас
Логика, которую озвучивают чиновники, простая: государство хочет направить поддержку туда, где она сильнее влияет на рождаемость. Семья с тремя детьми получает максимальную помощь, семья с двумя — сохраняет нынешнюю, а для семьи с одним ребёнком льгота становится меньше. Идею ставки в зависимости от числа детей предлагал ещё председатель думского комитета по финансовому рынку Анатолий Аксаков: 10% для одного ребёнка, 6% для двух, 4% для троих. В более поздних обсуждениях звучала и ставка 12% для одного ребёнка.
Есть и ещё один момент. Сейчас на семейную ипотеку в основном смотрят по возрасту детей: программа доступна семьям, где есть ребёнок до 6 лет, а также ряду других категорий — например, семьям с ребёнком-инвалидом. В обсуждаемых изменениях предлагают опираться на число детей, а не на их возраст. Для кого-то это откроет программу, а для семей с одним ребёнком ухудшит условия.
💸 Сколько это стоит в деньгах
Возьмём кредит 6 млн рублей на 25 лет — это как раз лимит льготной части для Ростовской области:
— под 6% платёж около 38 700 рублей в месяц;
— под 10% — около 54 500 рублей;
— под 12% — около 63 200 рублей.
Разница между сегодняшними условиями и худшим вариантом — 24 500 рублей в месяц, почти 300 тысяч в год. За 25 лет переплата вырастает с 5,6 млн до 13 млн рублей.
Для семьи, где работает один родитель, а второй в декрете, 24 тысячи в месяц — это очень ощутимо. Именно поэтому решение надо принимать не по заголовку, а по своему бюджету.
⏳ Вариант первый: успеть до 1 октября
Первое, что приходит в голову, — успеть оформить ипотеку по старым условиям. Это реально, но только при нескольких условиях. Будем честны: до 1 октября осталась неделя.
Когда это имеет смысл:
— у вас уже есть одобрение банка;
— вы уже выбрали дом и проверили его документы;
— продавец готов выйти на сделку в ближайшие дни;
— документы на дом и участок в порядке: дом стоит на кадастровом учёте, участок под ИЖС или ЛПХ в границах населённого пункта, площадь совпадает с фактической.
Когда не стоит даже пытаться:
— вы ещё не выбрали дом;
— у дома есть незарегистрированные пристройки, вопросы с границами участка или несовпадение площади;
— банк ещё не одобрил заявку.
И главное, что нужно знать. По опыту всех прошлых изменений программы значение имела дата подписания кредитного договора, а не одобрения. Одобрение на руках — это ещё не льготная ставка. Сделку по дому за неделю закрыть можно, но только если всё уже почти готово. Если вы начинаете с нуля — вы, скорее всего, не успеете, а в спешке ещё и купите дом с проблемами.
Уже выданные кредиты при прошлых изменениях не пересчитывали. Если вы уже платите по семейной ипотеке под 6%, изменения, скорее всего, вас не коснутся.
🧭 Вариант второй: после 1 октября, если ставку всё-таки поднимут
Допустим, вы не успели или решили не спешить. Жизнь на этом не заканчивается. Вот что можно сделать, чтобы дом остался доступным.
Уменьшить сумму кредита. Каждые полмиллиона, на которые вы сокращаете кредит, при ставке 12% снижают платёж примерно на 5 300 рублей. Направьте во взнос материнский капитал, если он ещё не использован. Отложите покупку на полгода, чтобы добрать взнос.
Выбрать дом немного дешевле. Разница между домом за 7 и за 8 млн при ставке 12% — около 9 600 рублей в месяц. Часто это разница в 10–15 квадратных метрах, без которых молодая семья вполне обходится первые годы. Дом можно проектировать с возможностью пристроить комнату позже — мы так часто и делаем.
Посчитать срок. Кредит на 30 лет под 12% даст платёж около 61 700 рублей вместо 63 200 на 25 лет — разница небольшая, при высокой ставке удлинение срока почти не помогает. А вот досрочное погашение при 12% работает очень хорошо: каждые 100 тысяч, внесённые в первые годы, сокращают переплату на сотни тысяч.
Думать о рефинансировании. Ключевая ставка сейчас 14%. Центробанк в своём прогнозе ожидает среднюю ключевую ставку 10,5–12,5% в 2027 году. Если рыночные ставки снизятся, появится возможность рефинансировать дорогую часть кредита. Это не гарантия, а шанс, и строить на нём весь план нельзя. Но и забывать о нём не стоит.
📊 Один дом, четыре стратегии: считаю на примере
Возьмём условную семью: мама, папа, сын двух лет. Семейный доход 150 тысяч рублей в месяц, накоплено 1,6 млн на взнос. Смотрят дом за 8 млн рублей в Таганроге.
Стратегия А: успели до 1 октября по ставке 6%. Кредит 6,4 млн: 6 млн по льготе и 400 тысяч по рынку под 16%. Платёж около 44 100 рублей — это 29% дохода. Комфортно.
Стратегия Б: не успели, ставка для одного ребёнка стала 12%, дом тот же. Платёж около 68 600 рублей — уже 46% дохода. Банк, скорее всего, одобрит, но жить с таким платежом тяжело, а если один из родителей уйдёт в декрет со вторым ребёнком — очень тяжело.
Стратегия В: ставка 12%, но семья выбирает дом за 7 млн и добавляет ко взносу 600 тысяч. Взнос 2,2 млн, кредит 4,8 млн, весь по льготе. Платёж около 50 600 рублей — 34% дохода. На грани комфорта, но уже реально.
Стратегия Г: ставка 12%, семья ждёт полгода, добирает взнос и берёт дом за 7 млн с кредитом 5 млн. Платёж около 52 700 рублей. Плюс шанс, что за эти полгода рыночные ставки начнут снижаться и появится возможность рефинансирования.
Вывод из этого примера простой. При ставке 12% дом за 8 млн для такой семьи становится покупкой на пределе. А дом за 7 млн с чуть большим взносом — нормальной покупкой. Разница не в мечте, а в 10–15 квадратных метрах и полугоде терпения.
🏠 Какой дом на самом деле нужен семье с одним ребёнком
Раз уж каждый квадратный метр теперь стоит дороже, давайте поговорим о площади честно. Из моего опыта, молодой семье с одним ребёнком для комфортной жизни хватает дома 80–100 квадратных метров:
— гостиная, совмещённая с кухней, — центр дома, где проходит вся жизнь;
— спальня родителей;
— детская;
— ещё одна комната — кабинет, гостевая или будущая вторая детская;
— санузел и небольшая котельная или постирочная.
Дом в 130–150 метров для такой семьи — это часто две комнаты, которые стоят пустыми первые пять лет, но за которые вы платите каждый месяц. И не только банку: большой дом дороже отапливать, убирать и ремонтировать.
Хороший ход — проект с возможностью роста. Мы закладываем в проект место для пристройки или мансарды, делаем фундамент и коммуникации с запасом. Сейчас семья живёт в доме на 90 метров с разумным платежом. Когда появится второй ребёнок и вырастет доход — пристраивает комнату без переделки всего дома.
👨👩👧👦 Если вы планируете второго ребёнка
Этот вопрос мне задают почти в каждом разговоре. Логика обсуждаемых правил такая: чем больше детей, тем ниже ставка. Значит, появление второго ребёнка должно улучшать условия. Но как именно это будет работать для уже выданного кредита — пересчитают ли ставку автоматически, нужно ли будет обращаться в банк, будет ли это вообще возможно — пока не описано ни в одном официальном документе.
Поэтому совет простой: не стройте финансовый план на правиле, которого ещё нет. Считайте платёж по тем условиям, которые вы получите в день подписания договора. Если потом условия улучшатся — отлично, это бонус.
При этом есть меры, которые уже действуют. Многодетным семьям, у которых третий или последующий ребёнок родился с 2019 года, государство выплачивает до 450 тысяч рублей на погашение ипотеки. Материнский капитал тоже можно направить на погашение кредита в любой момент, а не только на взнос.
🏗 Вариант третий: построить дом, а не купить готовый
Для семьи с одним ребёнком это может оказаться самым выгодным путём. Если у вас уже есть участок или вы готовы его купить, можно взять ипотеку на строительство дома с подрядчиком. Здесь действуют свои правила: подрядчик должен быть зарегистрирован в системе ЕИСЖС, а деньги идут через эскроу-счёт. Дом получается дешевле готового за счёт того, что вы не платите наценку продавца, и вы строите ровно то, что нужно вашей семье, а не переплачиваете за лишние метры.
Минус этого варианта — время: стройка занимает месяцы. И важно выбрать подрядчика, который умеет работать с банками и эскроу. Подробно про ипотеку на строительство я расскажу в отдельной статье этой серии.
⚠️ Три ошибки, которые чаще всего делают семьи с одним ребёнком
Первая — покупать «на вырост» слишком большой дом. Молодая семья часто думает: «Нам нужен дом на четверых, потому что будет второй ребёнок». Но большой дом — это большой платёж сейчас, когда доход часто один, а мама в декрете. Разумнее купить или построить дом, который можно расширить, чем 25 лет платить за пустые комнаты.
Вторая — брать платёж впритык. Банк может одобрить платёж на половину дохода. Но с маленьким ребёнком расходы растут непредсказуемо: болезни, садик, одежда, которую меряют раз в сезон. Платёж больше трети дохода — это жизнь без подушки безопасности.
Третья — решать в панике. За неделю до 1 октября многие подписывают договоры, которые при спокойном анализе не подписали бы никогда. Дом с проблемами в документах, завышенная цена, подрядчик без эскроу. Разница в ставке — это деньги. Но проблемный дом — это деньги плюс годы нервов.
📋 План на эту неделю для семьи с одним ребёнком
— Посчитайте платёж под 6% и под 12% для дома, который вы смотрите. Если под 12% ваш бюджет не выдерживает — это ответ на вопрос, спешить ли.
— Если дом выбран и документы в порядке — выходите на сделку, но проверьте дом до подписания, а не после.
— Если дом не выбран — не гонитесь за датой. Подготовьте документы, соберите взнос, посчитайте варианты.
— Узнайте, использован ли материнский капитал, и как его можно направить во взнос.
— После 1 октября дождитесь официальных условий и пересчитайте. Возможно, итоговое решение окажется мягче обсуждаемого.
🤝 Как мы помогаем семьям в такой ситуации
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Для молодых семей мы часто проектируем дома, которые можно расширить позже: заранее закладываем место под будущую комнату, делаем фундамент и коммуникации с запасом. Так семья платит за тот дом, который нужен сейчас, а не через десять лет.
Если у вас один ребёнок и вы не знаете, что делать до 1 октября, напишите в комментариях: какой дом вы смотрите, какая у вас сумма на взнос и какой примерно семейный доход. Я посчитаю варианты и честно скажу, есть ли смысл спешить.
Итог. Семьи с одним ребёнком — главная группа риска в обсуждаемых изменениях. Но это не повод покупать дом в панике и не повод отказываться от мечты о доме. Если сделка почти готова — завершайте её до 1 октября. Если нет — готовьтесь спокойно: уменьшайте кредит, выбирайте дом по размеру, рассматривайте стройку и следите за итоговым решением. Дом нужен на двадцать пять лет, а не до конца сентября.
Завтра разберу, сколько на самом деле занимает сделка по дому в ипотеку и где она чаще всего срывается.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: @doma_bez_boli, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
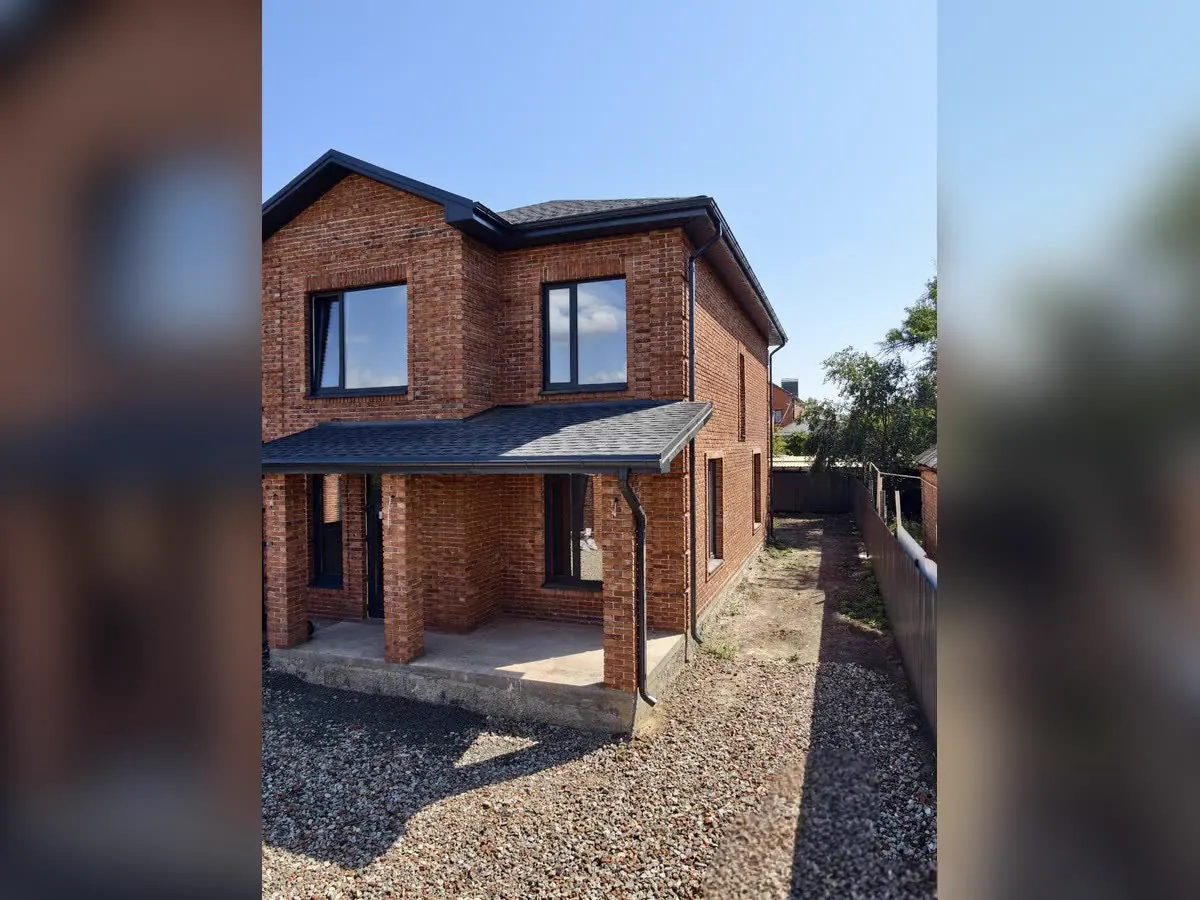
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
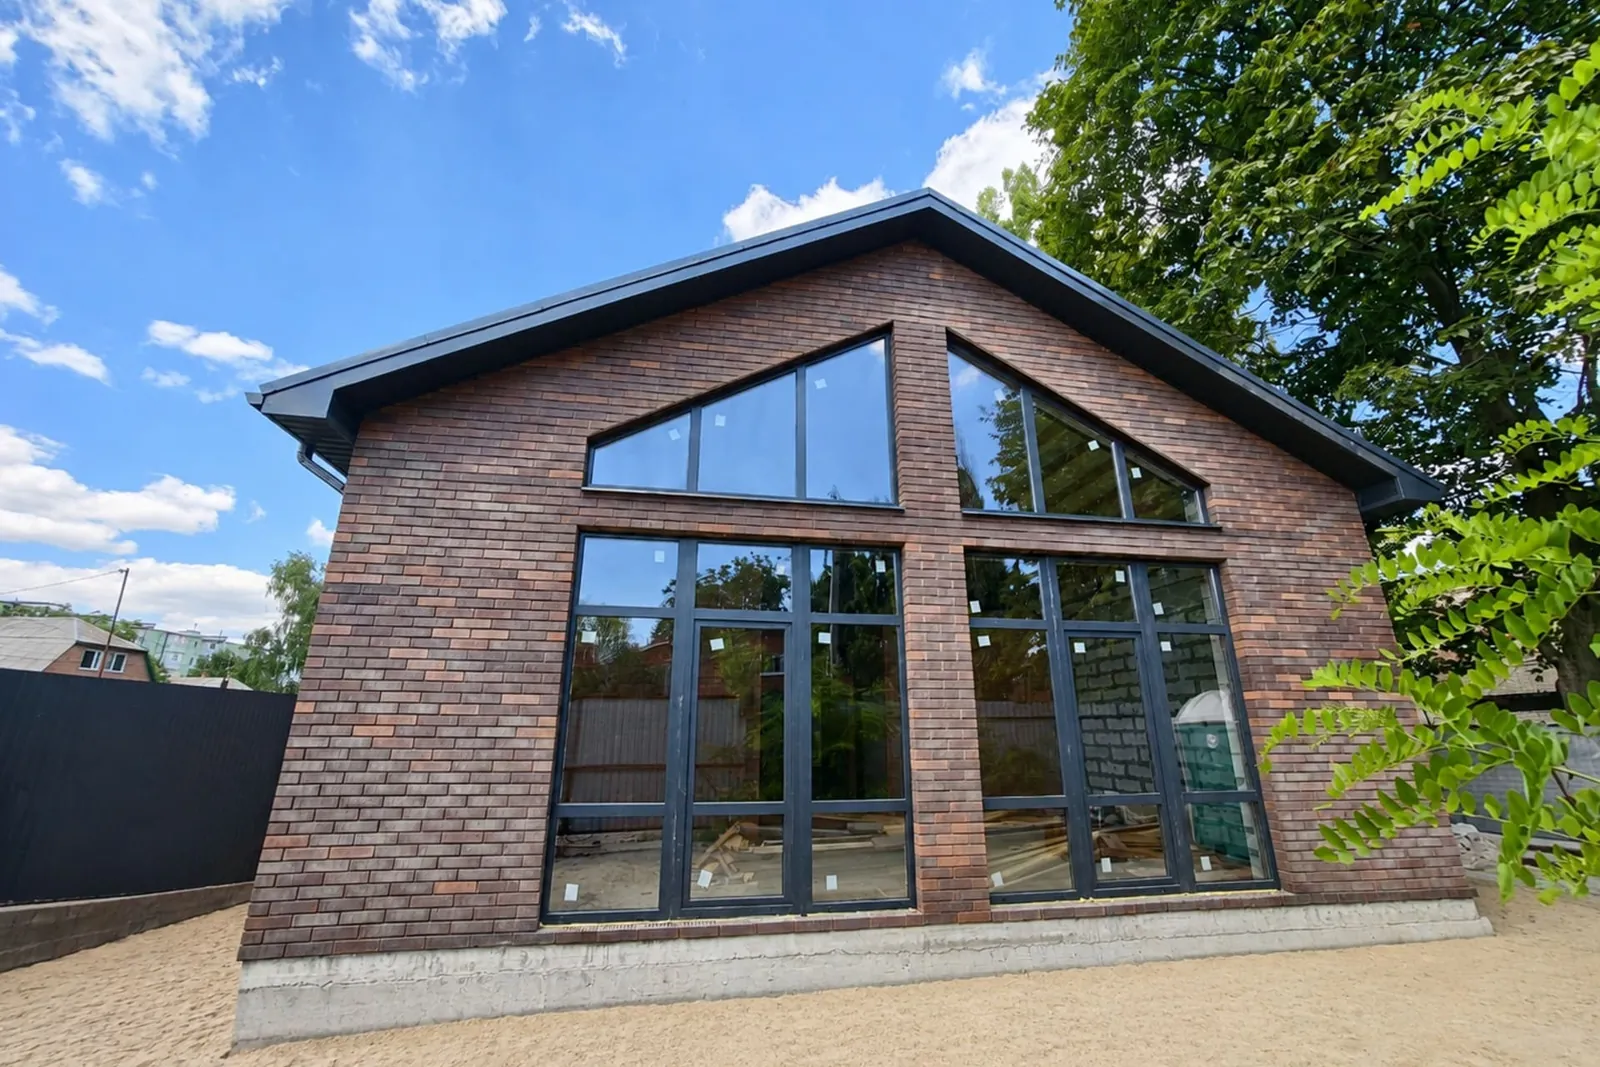
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом