Успеть до 1 октября: сколько на самом деле занимает сделка по дому в ипотеку
«Мы успеем за неделю?» — это самый частый вопрос, который я слышу в последние дни. Люди прочитали, что с 1 октября условия семейной ипотеки могут измениться, и хотят оформить всё по старым правилам. Желание понятное. Но за ним часто стоит опасное представление, будто покупка дома в ипотеку — это как покупка квартиры в новостройке: пришёл в офис застройщика, подписал, банк перевёл деньги.
С частным домом всё иначе. Я строю и продаю дома в Таганроге и вижу изнутри, как проходят такие сделки: где они идут гладко за две недели, а где застревают на месяц из-за одной строчки в выписке. В этой статье разберу весь путь по шагам, с реальными сроками, и покажу, где сделки срываются чаще всего. Это пригодится не только до 1 октября, а при любой покупке дома.
Обновление: 24 сентября Минфин объявил итоговые параметры. С 1 октября ставка по семейной ипотеке зависит от числа детей и региона: для Ростовской области — 10% при одном ребёнке, 8% при двух, 6% при трёх, 4% при четырёх и 2% при пяти и более (в Москве, Петербурге и их областях ставки на 2 процентных пункта выше). Условие «хотя бы один ребёнок младше 7 лет» осталось прежним. Правила касаются только договоров, подписанных 1 октября и позже, — как и раньше, для банка важна дата подписания кредитного договора, а не дата одобрения заявки.
🗺 Весь путь сделки по шагам
Покупка дома в ипотеку состоит из семи этапов. Часть из них можно вести параллельно, часть — только по очереди.
Шаг первый — одобрение заёмщика. Банк проверяет вас: доход, кредитную историю, документы о семье. Для семейной ипотеки нужны свидетельства о рождении детей и о браке, а с февраля 2026 года оба супруга обязательно становятся созаёмщиками. Срок — обычно от одного до пяти рабочих дней. Одобрение действует ограниченное время, как правило около трёх месяцев.
Шаг второй — выбор дома и проверка документов. Это самый недооценённый этап. Нужно получить выписку из ЕГРН на дом и на участок, проверить собственника, обременения, категорию земли и вид разрешённого использования. Выписку можно заказать онлайн, она приходит быстро. А вот если в документах найдётся проблема — на её исправление могут уйти недели.
Шаг третий — оценка. Банк требует отчёт независимого оценщика, аккредитованного в этом банке. Оценщик выезжает на дом, фотографирует, замеряет, готовит отчёт. Обычно от двух до пяти рабочих дней.
Шаг четвёртый — одобрение объекта банком. Банк изучает отчёт оценщика и документы на дом и участок. Ещё от двух до пяти рабочих дней. На этом этапе банк может запросить дополнительные документы — и часы снова начинают тикать.
Шаг пятый — страхование. Банк требует застраховать дом, обычно также жизнь и здоровье заёмщика. Сам полис оформляется за день, но его надо успеть согласовать с банком.
Шаг шестой — сделка. В один день подписываются кредитный договор и договор купли-продажи. Деньги продавцу обычно идут через аккредитив или сервис безопасных расчётов и перечисляются после регистрации.
Шаг седьмой — регистрация права собственности и ипотеки в Росреестре. При электронной подаче это может занять от одного до нескольких рабочих дней, при бумажной — дольше.
⏱ Сколько это всё занимает в реальности
Если всё идеально — документы на дом чистые, покупатель одобрен, оценщик свободен, продавец на связи — от выбора дома до подписания договора можно пройти примерно за две недели. Это лучший сценарий.
Типичный сценарий для частного дома — три-пять недель. Где-то оценщик задержался, где-то банк запросил уточнение по участку, где-то продавец неделю собирал справки.
Если у дома есть проблемы с документами — сделка может растянуться на месяцы или не состояться вовсе.
Отсюда простой вывод. До 1 октября осталась неделя. Успеть реально только тем, у кого уже пройдены первые четыре шага: есть одобрение заёмщика, выбран дом, проведена оценка и банк одобрил объект. Если вы сейчас только начинаете выбирать дом — честно, скорее всего, не успеете. И лучше потратить силы на спокойную подготовку, чем на гонку, в которой легко купить проблемный дом.
⚠️ Где сделки по дому срываются чаще всего
Теперь самое полезное. За годы работы я видел много сорванных сделок. Почти все они ломаются на одних и тех же местах.
Дом не на кадастровом учёте или не зарегистрирован. Бывает, что дом построен, в нём живут, а в ЕГРН числится только участок. Банк такой дом в залог не примет. Регистрация дома — это отдельная процедура, и за неделю её не пройти.
Площадь в документах не совпадает с фактической. Пристроили веранду, утеплили и сделали из неё комнату, надстроили мансарду — а в документах старая площадь. Оценщик это увидит, банк задаст вопросы. Самовольная пристройка — один из главных стоп-факторов.
Проблемы с участком. Не установлены границы, дом частично стоит за границей участка, вид разрешённого использования не подходит под жилой дом. Банки внимательно смотрят, на какой земле стоит дом: для ипотеки обычно нужен участок в населённом пункте под индивидуальное жилищное строительство или личное подсобное хозяйство.
Дети среди собственников. Если продавцы покупали дом с материнским капиталом, у детей есть доли. Для продажи нужно разрешение органов опеки, а это время — обычно несколько недель.
Согласие супруга продавца. Если дом куплен продавцом в браке, нужно нотариальное согласие супруга. Кажется формальностью, но если супруги в разводе и не общаются — сделка может встать надолго.
Оценка ниже цены. Если оценщик оценил дом дешевле, чем договорились с продавцом, банк рассчитает кредит от оценки. Покупателю придётся доплачивать разницу из своих денег или договариваться о скидке.
Кто продаёт дом. Для семейной ипотеки это важно. По действующим правилам готовый дом по этой программе, как правило, покупают у компании или индивидуального предпринимателя, а покупка у частного лица возможна только в отдельных случаях. Уточните это у банка до того, как влюбитесь в конкретный дом.
📋 Документы, которые можно собрать уже сегодня
Если вы планируете покупку дома в ипотеку — неважно, до 1 октября или после, — вот что можно подготовить заранее, чтобы сделка не встала из-за вас:
— паспорта обоих супругов;
— свидетельство о браке;
— свидетельства о рождении всех детей;
— справки о доходах или выписки, которые требует ваш банк;
— документы на первоначальный взнос: выписка со счёта, сертификат на материнский капитал, если он будет использован;
— СНИЛС и ИНН.
Отдельно попросите у продавца заранее:
— выписки из ЕГРН на дом и участок;
— документы-основания права собственности;
— технический план или другие документы о площади дома;
— информацию, есть ли среди собственников дети и использовался ли материнский капитал;
— согласие супруга, если оно нужно.
Чем раньше вы увидите эти документы, тем раньше поймёте, есть ли в доме подводные камни.
🧠 Как ускорить сделку без риска
Вести этапы параллельно. Пока банк одобряет заёмщика, уже можно смотреть дома и проверять документы. Пока оценщик готовит отчёт, можно выбирать страховую.
Выбирать дом с чистыми документами. Новый дом, построенный и зарегистрированный по всем правилам, проходит одобрение банка быстрее, чем дом с тридцатилетней историей перестроек.
Работать с продавцом, который знает процедуру. Если продавец или его риелтор уже проводил ипотечные сделки, половина вопросов решается заранее.
Электронная регистрация. Многие банки подают документы в Росреестр электронно, и это заметно сокращает срок.
Не экономить на проверке. Звучит парадоксально, но проверка документов до сделки ускоряет, а не замедляет процесс. Проблему, найденную заранее, можно решить. Проблему, найденную банком в последний день, решить уже не успеете.
🔍 Как проверить дом самому за один вечер
Многое о доме можно узнать ещё до того, как вы заплатите оценщику и подадите документы в банк. Вот что я советую сделать самостоятельно, до выхода на сделку.
Посмотрите участок на публичной кадастровой карте. Там видно, стоит ли участок на учёте, установлены ли границы, какая у него категория земли и вид разрешённого использования. Если границы не установлены или вид использования не подходит под жилой дом — это первый вопрос к продавцу.
Сравните документы с тем, что видите глазами. Посчитайте комнаты, прикиньте площадь, посмотрите, нет ли пристроек, которых нет в документах. Веранда, превращённая в комнату, мансарда, пристройка под котельную — всё это должно быть отражено в документах, иначе банк задаст вопросы.
Проверьте коммуникации. Для ипотеки и для вашей жизни важно, как в доме устроены газ, электричество, вода и канализация:
— есть ли договор на газ и подключён ли дом официально;
— какая выделенная мощность по электричеству — её хватит на котёл, бойлер и кондиционеры или нет;
— откуда вода: центральный водопровод или скважина, и есть ли на неё документы;
— куда уходит канализация: центральная сеть, септик или выгребная яма.
Спросите про счета за прошлую зиму. Это лучший тест теплового контура дома. Если продавец уклоняется от ответа — скорее всего, цифра неприятная.
💬 Пять вопросов продавцу, которые экономят недели
Задайте их до выезда оценщика, а не после:
— Все ли собственники готовы подписать договор и будут на сделке лично?
— Покупался ли дом с материнским капиталом, есть ли доли у детей?
— Нужно ли согласие супруга и готово ли оно?
— Соответствует ли площадь в выписке фактической, были ли перестройки?
— Есть ли обременения: залог, арест, долги по коммунальным платежам?
Если на все пять вопросов продавец отвечает спокойно и с документами — сделка, скорее всего, пройдёт быстро. Если хотя бы на один вопрос звучит «разберёмся потом» — закладывайте лишние недели, а до 1 октября на такой дом не рассчитывайте.
🏗 А если не успели — что дальше
Если сделка не укладывается до 1 октября — не паникуйте, но и не рассчитывайте на смягчение задним числом: условия уже утверждены официально. Подорожает не только семьям с одним ребёнком, как боялись раньше, но и семьям с двумя детьми — ставка для них поднимается с 6 до 8%. Не меняется ставка у семей с тремя детьми, а у многодетных (четверо и больше) она становится ниже — 4% и 2%. Дополнительно для всех сократили срок субсидирования до 15 лет — дальше ставка выходит на рыночную, и это касается любой семьи независимо от числа детей. Спокойная сделка без гонки всё равно выгоднее: вы успеете проверить дом, поторговаться и не переплатить за спешку.
Используйте эти дни, чтобы собрать документы, получить одобрение и выбрать дом. Тогда после объявления новых условий вы будете готовы выйти на сделку за две недели, а не начинать с нуля.
🤝 Про дом, который готов к сделке
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Каждый наш дом сразу оформляется так, чтобы с ним не было проблем в банке: дом на кадастровом учёте, площадь в документах совпадает с фактической, участок с правильным видом использования. Это не формальность — именно это экономит покупателю недели.
Сейчас у нас готов дом на улице Черняховского, 6 в Таганроге: 105 квадратных метров, один этаж, участок 3,3 сотки, рядом Новый вокзал. Дом подходит под семейную ипотеку. Если хотите посмотреть его или посчитать платёж под вашу семью — напишите в комментариях или через сайт наш сайт.
Итог. Сделка по дому в ипотеку в лучшем случае занимает около двух недель, в типичном — три-пять. До 1 октября успеют только те, у кого большая часть пути уже пройдена. Всем остальным лучше не гнаться за датой, а подготовиться: собрать документы, получить одобрение, проверить дом. Спешка на сделке с домом стоит дороже, чем любая разница в ставке.
Завтра разберу ипотеку на строительство дома: как работает эскроу, что такое ЕИСЖС и почему банк может отказать, если подрядчик выбран неправильно.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: @doma_bez_boli, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
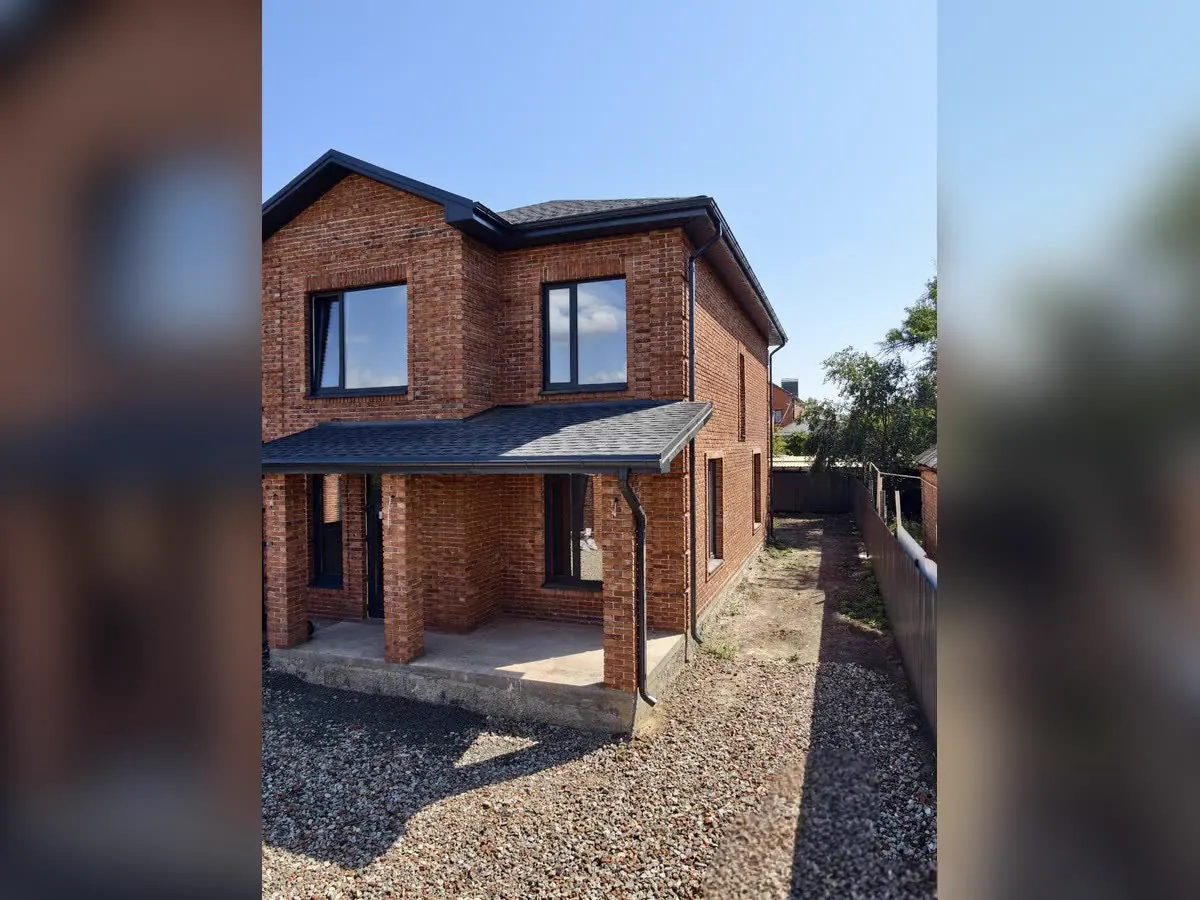
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
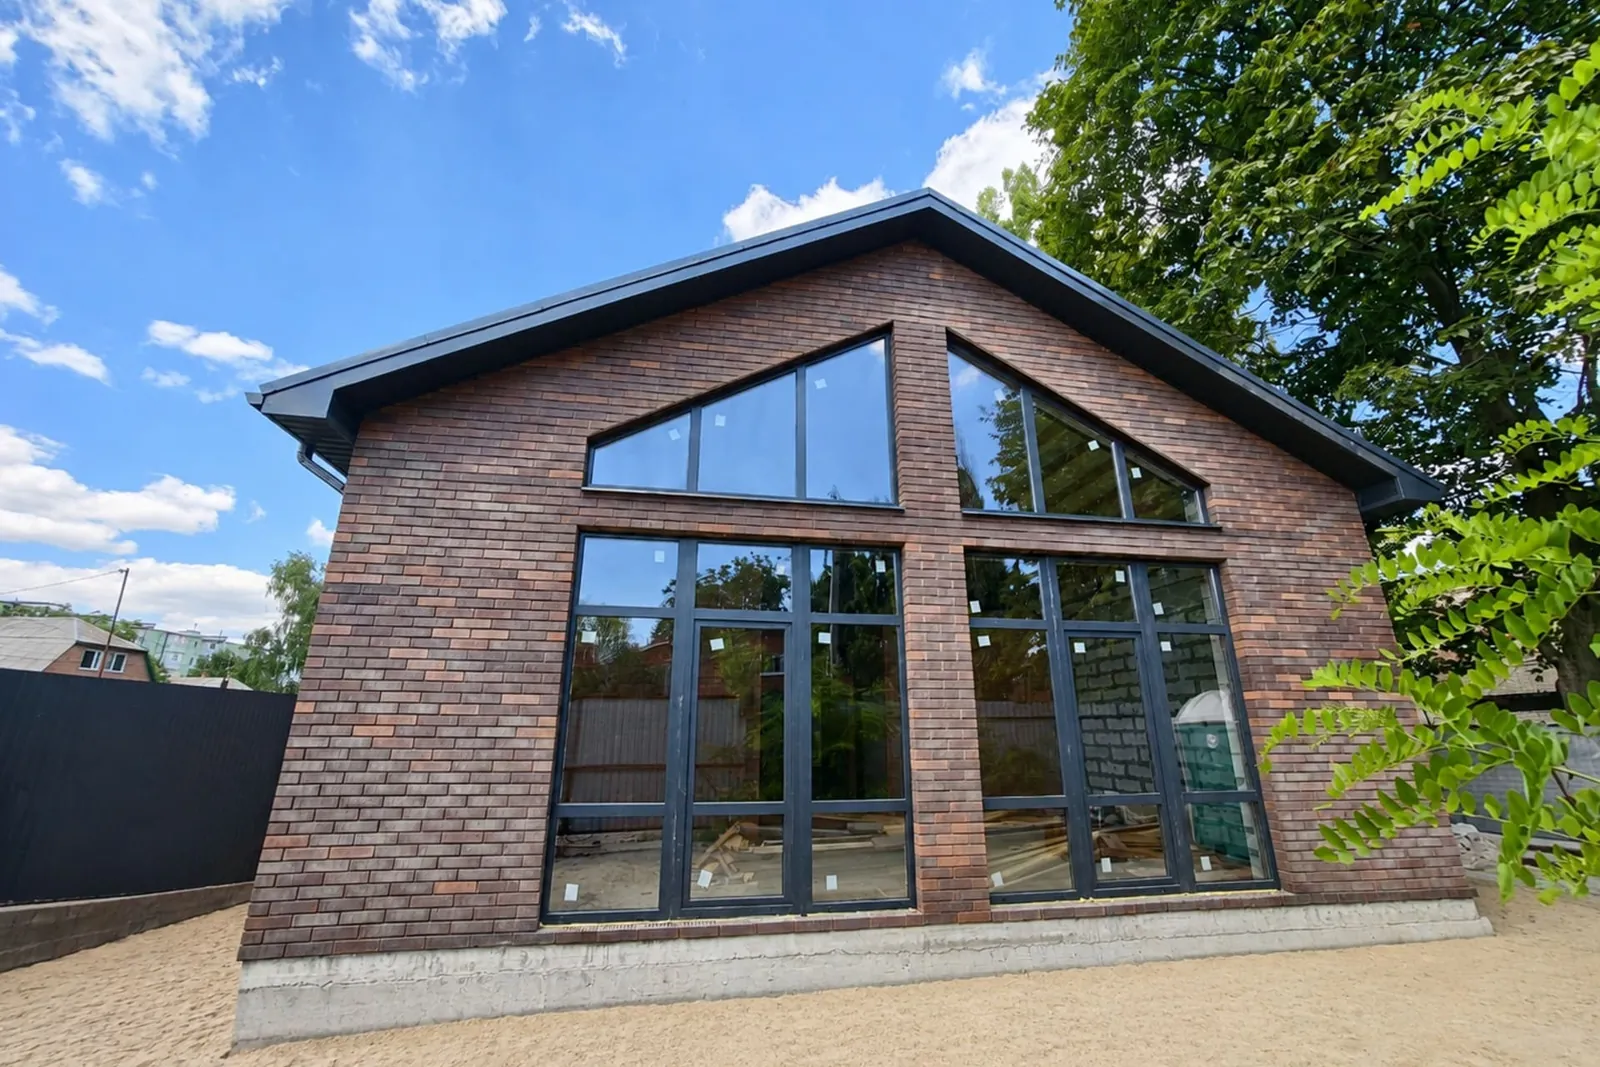
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом