Ипотека на строительство дома 2026: условия и эскроу
Я строю дома в Таганроге, и последние месяцы каждый второй разговор с заказчиком начинается не с проекта, а с вопросов: «А вы работаете через эскроу?», «А вы есть в этой системе?», «А банк вас одобрит?». В этой статье разберу, как сейчас устроена ипотека на строительство дома, что изменилось в 2026 году и на чём чаще всего спотыкаются заказчики.
Обновление: 24 сентября правительство объявило итоговые условия семейной ипотеки с 1 октября — ставка зависит от числа детей (для Ростовской области 10% при одном ребёнке, 8% при двух, 6% при трёх, 4% при четырёх, 2% при пяти и более), а льготный период ограничен 15 годами. Но для строительства дома есть отдельная особенность, которую многие пропускают: после этих 15 лет ставка для ИЖС переходит не на «ключевая плюс 2 п. п.», как для квартир, а на «ключевая плюс 2,5 п. п.» — на полпроцента жёстче. Плюс штрафная ставка «ключевая плюс 3,5 п. п.», если не прописаться в построенном доме в течение 271 дня. Правила для строительства, о которых пойдёт речь ниже, касаются этого и того, что действует уже сейчас.

🏗 Как работает ипотека на строительство дома
Схема такая. Семья берёт кредит, чтобы построить дом по договору подряда с подрядчиком. Если участка нет — его можно включить в кредит вместе со строительством. Если участок уже есть — кредит нужен только на дом.
Для льготных программ, в том числе семейной ипотеки, строительство с подрядчиком идёт через эскроу-счёт. Это специальный счёт в банке, на котором лежат деньги за дом. Подрядчик не получает их сразу. Деньги раскрываются подрядчику после того, как дом построен и право собственности на него зарегистрировано. Некоторые банки допускают поэтапное раскрытие, но это условия конкретного банка, и их надо уточнять заранее.
Смысл эскроу простой: защитить заказчика от ситуации, когда подрядчик взял деньги и не построил дом. Раньше такие истории в частном строительстве были обычным делом: аванс получен, фундамент залит, бригада исчезла. С эскроу деньги остаются в банке, пока дом не готов.
📜 Что изменилось в 2026 году
Первое — ЕИСЖС. С сентября 2026 года вступили в силу изменения по закону № 304-ФЗ. Банк может отказать в открытии эскроу-счёта, если подрядчик не разместил сведения в Единой информационной системе жилищного строительства или сделал это с нарушениями. То есть подрядчик, которого нет в системе, фактически не может строить по льготной ипотеке с эскроу.
Второе — законопроект о расширении эскроу. В июне 2026 года в Госдуму внесён законопроект, по которому эскроу станет обязательным для всей ипотеки на строительство частного дома с подрядчиком, а не только для льготной. Он пока не принят, но направление понятно: частное строительство в ипотеку переводят на те же рельсы, что и многоквартирные новостройки.
Третье — электронные реестры уведомлений. С 1 сентября 2026 года ИЖС перешло на новую модель работы с уведомлениями: сведения о планируемом и завершённом строительстве фиксируются в электронных реестрах. Единых правил для всех регионов пока нет: регионы могут отложить переход до 1 сентября 2027 года. Например, Москва уже перешла, а Подмосковье пользуется переходным периодом. Как это устроено в вашем муниципалитете, лучше уточнить до начала стройки.
Четвёртое — сама семейная ипотека. С 1 октября ставка зависит от числа детей, и это касается строительства дома точно так же, как и покупки готового: одна и та же шкала 10/8/6/4/2% для региона.
⛔ Почему банк отказывает на строительство дома
Теперь самое практичное. Вот причины, по которым заказчики чаще всего получают отказ или застревают на месяцы.
Подрядчик не в ЕИСЖС. Самая свежая и самая частая причина. Заказчик нашёл хорошую бригаду, договорился о цене, пришёл в банк — а открыть эскроу нельзя, потому что подрядчика нет в системе. Приходится либо менять подрядчика, либо ждать, пока он зарегистрируется.
Подрядчик — физическое лицо или бригада без юридического оформления. Для ипотеки с эскроу подрядчик должен быть компанией или индивидуальным предпринимателем, который может заключить договор подряда и работать с банком.
Нет проекта и сметы. Банк кредитует не «дом примерно на сто метров», а конкретный объект: с проектом, сметой, сроками и ценой. Договор подряда должен это содержать. Если у подрядчика «всё в голове» — банк это не примет.
Участок не подходит. Для ипотеки на строительство нужен участок с подходящим видом разрешённого использования: чаще всего ИЖС или ЛПХ в границах населённого пункта. Участок в СНТ, сельхозземля или участок без установленных границ — частые причины отказа.
Цена договора выше оценки. Банк кредитует от оценочной стоимости будущего дома. Если подрядчик насчитал больше, разницу придётся закрывать своими деньгами.
Не подано уведомление о планируемом строительстве. Это обязательная процедура перед стройкой ИЖС. Без неё дом потом будет сложно зарегистрировать, а значит, эскроу не раскроется и подрядчик не получит деньги.
💸 Как эскроу меняет цену дома
Об этом говорят редко, но честно сказать надо. При эскроу подрядчик строит дом на свои деньги или на свой кредит, а получает оплату только в конце. Для строительной компании это означает, что ей нужен оборотный капитал на весь срок стройки. Деньги стоят денег: при ключевой ставке 14% кредит для подрядчика недешёвый.
Отсюда два следствия. Первое — подрядчиков, которые реально могут работать через эскроу, меньше, чем бригад на рынке. Второе — цена строительства через эскроу может быть выше, чем «по-старому» с авансами. Это плата за защиту заказчика.
Но сравнивать надо честно. «Дешёвая» стройка с авансами без эскроу — это риск остаться без денег и без дома. Дорогая стройка через эскроу — это гарантия, что вы платите за готовый зарегистрированный дом. Для семьи с ипотекой на двадцать пять лет второй вариант почти всегда разумнее.
🧮 Пример: сколько стоит построить дом в ипотеку
Возьмём условный пример для нашего региона. У семьи есть участок. Дом 100 квадратных метров под ключ по договору подряда — допустим, 7 млн рублей. Взнос 20% — 1,4 млн. Кредит 5,6 млн, укладывается в лимит 6 млн, весь по льготной ставке.
Платёж на 25 лет по новой шкале:
— трое детей и больше — ставка не меняется, около 36 100 рублей в месяц;
— двое детей — 8%, около 43 200 рублей;
— один ребёнок — 10%, около 50 900 рублей;
— для сравнения, старая пугалка про плоские 12% для всех не подтвердилась — такой ставки в итоговом решении просто нет.
Если участка нет, а стоимость участка включена в кредит, сумма вырастет. Например, участок за 1,5 млн плюс дом за 7 млн — это 8,5 млн. Взнос 1,7 млн, кредит 6,8 млн: 6 млн по льготе и 800 тысяч по рыночной ставке. Под сегодняшние 6% по льготной части и 16% по рыночной выходит около 49 500 рублей в месяц; с 1 октября это по-прежнему верно для семьи с тремя и более детьми, а при одном ребёнке (10% на льготную часть) платёж вырастет примерно до 65 400 рублей.
Во время стройки есть ещё один момент: семья платит ипотеку, а жить в доме ещё нельзя. Если вы снимаете жильё, на время стройки у вас двойные расходы. Это надо заложить в бюджет и обсудить с подрядчиком реальный срок, а не оптимистичный.
📅 Как стройка в ипотеку выглядит по шагам
Чтобы было понятно, сколько времени и сил это занимает, опишу путь от идеи до ключей:
— участок: проверка документов или покупка, если его ещё нет;
— проект и смета: без них не будет ни договора, ни одобрения банка;
— выбор подрядчика и договор подряда с ценой, сроками и составом работ;
— одобрение банка: сначала заёмщика, потом объекта и подрядчика;
— уведомление о планируемом строительстве;
— подписание кредитного договора и открытие эскроу-счёта;
— стройка: для одноэтажного дома на 100 квадратов реальный срок обычно от нескольких месяцев до года, в зависимости от технологии и сезона;
— уведомление об окончании строительства и регистрация права собственности на дом;
— раскрытие эскроу: подрядчик получает деньги, вы получаете дом.
Каждое звено здесь зависит от предыдущего. Поэтому главный совет — начинать с документов, а не с котлована.
🔨 А можно строить своими силами?
Многие спрашивают: а если не нанимать подрядчика, а строить самому или с бригадой, которую нанимаешь поэтапно? Такой вариант называют хозяйственным способом. Ипотеку под него дают не все банки и на других условиях: чаще сумма меньше, деньги выдаются частями, а банк контролирует ход стройки. Уточняйте условия в конкретном банке заранее.
Честно скажу из практики: хозспособ выглядит дешевле на бумаге, но все риски — сроки, качество, перерасход — ложатся на семью. Если у вас нет опыта в стройке и времени каждый день ездить на объект, подрядчик с эскроу обычно выходит спокойнее, а иногда и дешевле, если считать переделки.
✅ Как выбрать подрядчика под ипотеку
Вот вопросы, которые я советую задать любому подрядчику до подписания договора:
— Вы зарегистрированы в ЕИСЖС? Покажите.
— Вы уже строили дома по ипотеке с эскроу? В каких банках?
— Есть ли у вас проект и смета на мой дом с фиксированной ценой?
— Какой срок строительства записан в договоре и что будет при задержке?
— Кто подаёт уведомление о планируемом строительстве и об окончании строительства?
— Кто занимается регистрацией дома после окончания стройки?
— Можно ли посмотреть дома, которые вы уже сдали, и поговорить с заказчиками?
Хороший подрядчик ответит на всё это спокойно и с документами. Если в ответ звучит «да зачем вам это, давайте без банка, так быстрее» — это не про скорость. Это про риск, который целиком ложится на вас.
🧭 Что делать, если вы хотите строить в ближайшие месяцы
— Проверьте участок: вид разрешённого использования, границы, категория земли.
— Определитесь с проектом. Без проекта не будет ни сметы, ни договора, ни ипотеки.
— Выберите подрядчика, который работает с банками и эскроу, и проверьте его в ЕИСЖС.
— Узнайте, как в вашем муниципалитете сейчас работают уведомления о строительстве.
— Посчитайте платёж под 6%, 10% и 12% — и выберите размер дома под свой бюджет, а не под мечту.
— Заложите в бюджет жильё на время стройки.
🤝 Как мы работаем со стройкой под ипотеку
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Для нас стройка начинается не с фундамента, а с документов: проект, смета, договор, уведомления, регистрация готового дома. Всё это нужно банку, чтобы открыть эскроу и потом раскрыть его. Если какого-то звена не хватает — стоит вся цепочка.
Если вы планируете строить дом в ипотеку и не понимаете, с чего начать, — напишите в комментариях, есть ли у вас участок, какой дом вы хотите и в каком городе. Я подскажу, какие документы нужны и какие подводные камни есть именно в вашей ситуации.
Итог. Ипотека на строительство дома в 2026 году — это эскроу, подрядчик в ЕИСЖС, проект со сметой и правильно оформленный участок. Правила ужесточаются: эскроу, скорее всего, станет обязательным для всей ипотеки на ИЖС с подрядчиком. Это делает стройку немного дороже, но гораздо безопаснее. Главная ошибка сейчас — выбирать подрядчика по цене, а не по тому, может ли он вообще работать с банком.
Завтра сравню два пути: купить готовый дом или построить свой в ипотеку. Где семья переплатит меньше — на примерах Таганрога и Ростова.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: @doma_bez_boli, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
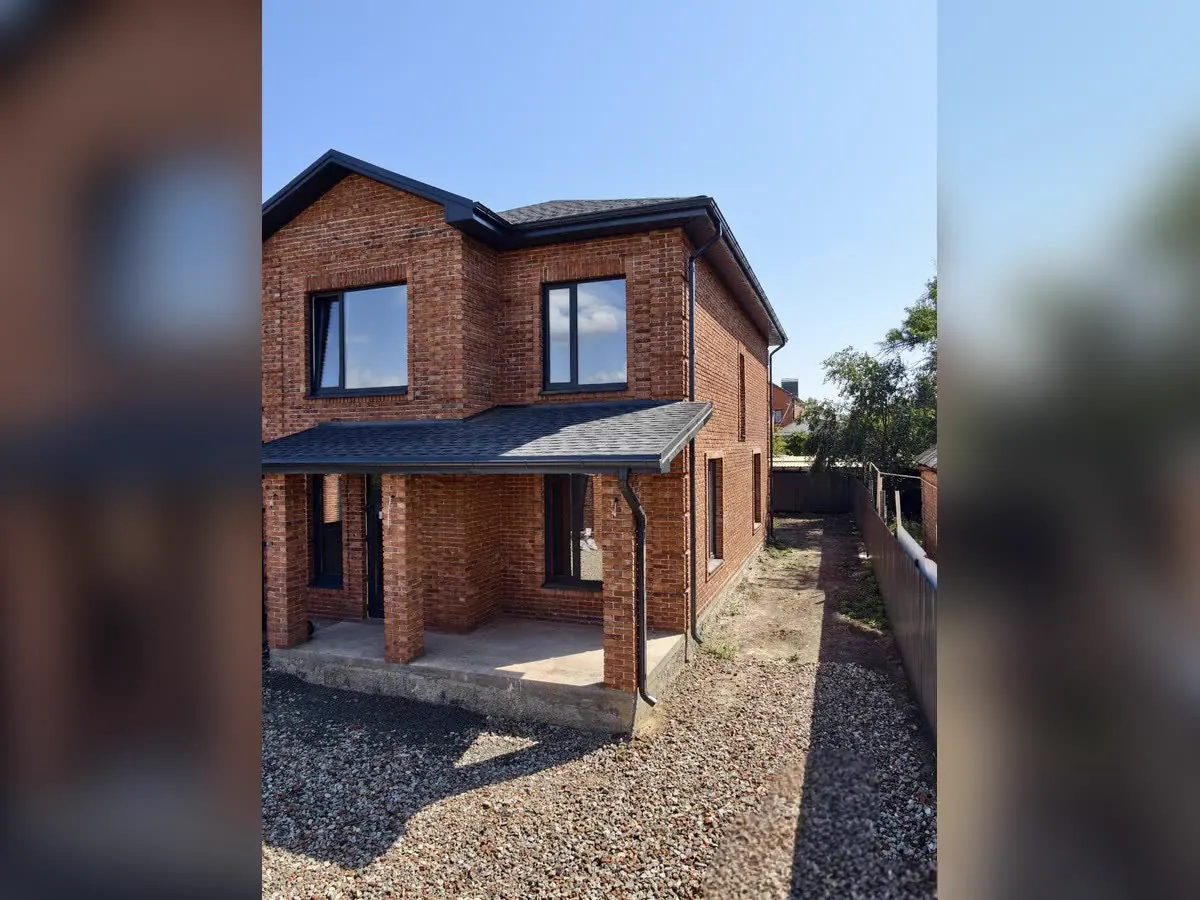
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
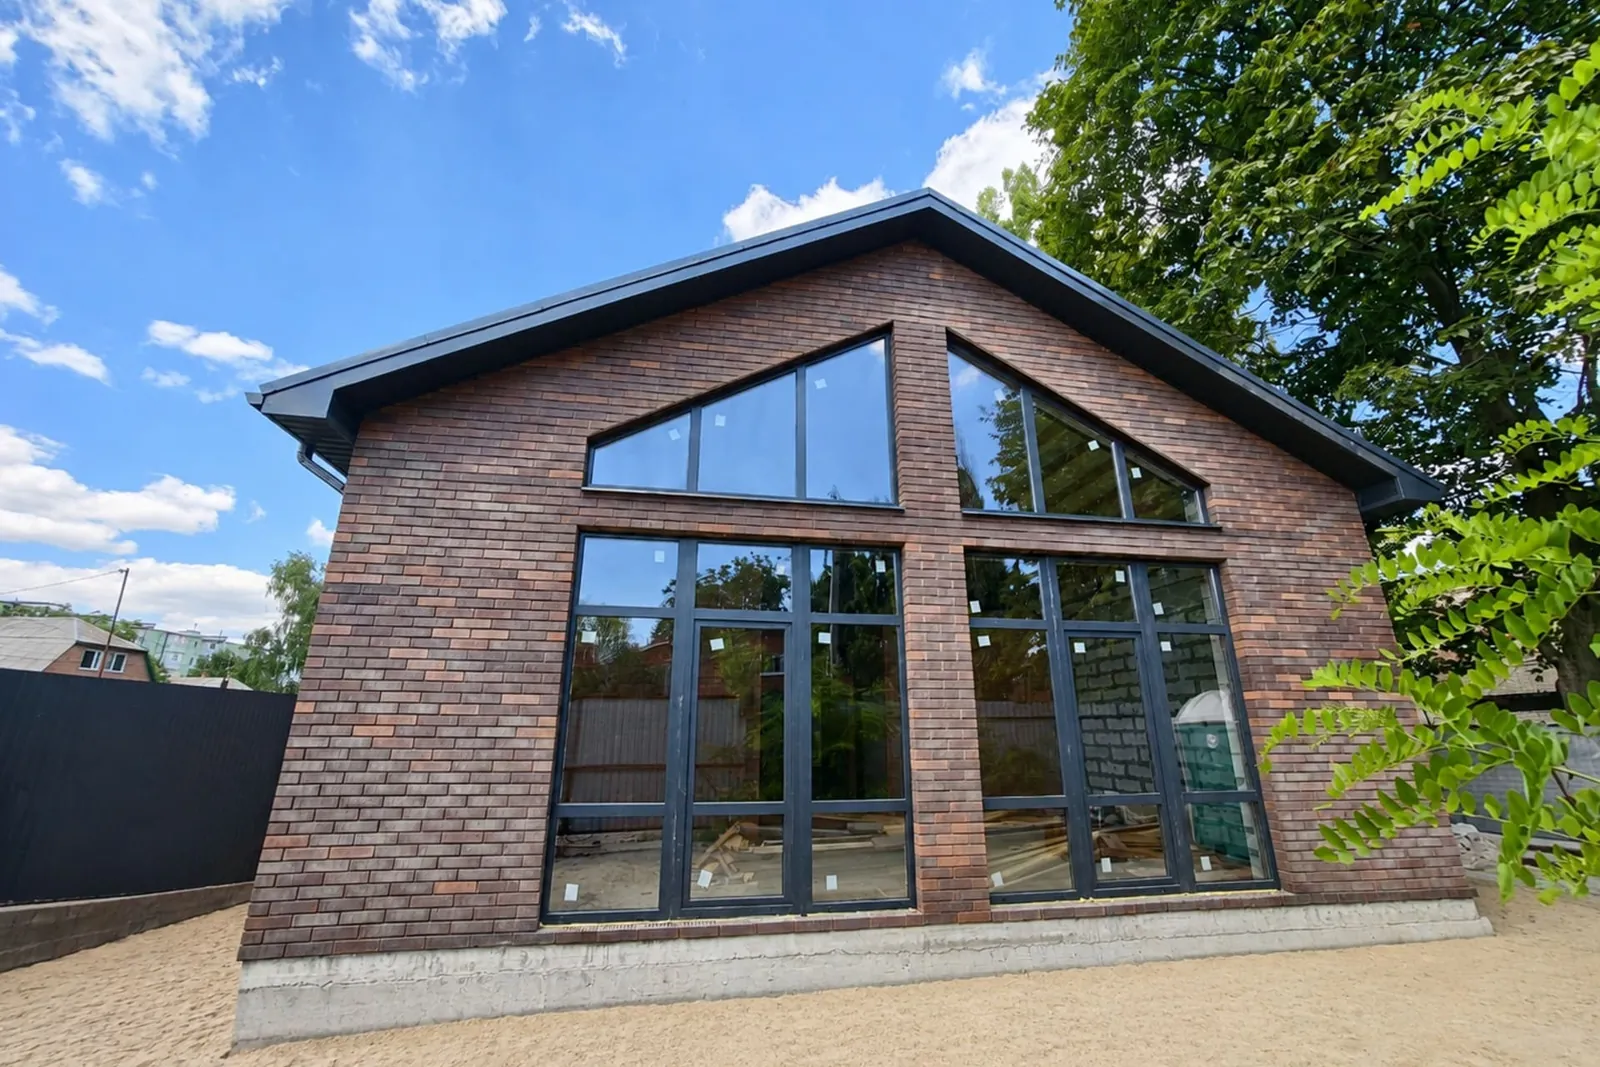
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом