Ипотека на дом после 1 октября: что уже решено, а что пока слухи
Последние три недели почти каждый разговор с покупателями начинается не с планировки, не с фундамента и не с того, какой кирпич на фасаде. Он начинается с одного вопроса: «А мы успеем до первого октября?» Люди приезжают смотреть дом, стоят во дворе, а думают не про дом. Думают про ставку. Кто-то прочитал, что семейная ипотека подорожает до двенадцати процентов. Кто-то — что её вообще отменят. Кто-то — что для домов всё закроют и останутся только квартиры.
Я строю частные дома в Таганроге и каждую неделю вижу, как эти слухи двигают людей. Одни в панике подписывают первое попавшееся, лишь бы успеть. Другие, наоборот, замирают и ждут «когда станет понятно». И те и другие рискуют потерять деньги. Поэтому давайте спокойно разложим: что про ипотеку на дом известно точно, что только обсуждается, и что из этого реально меняет вашу семейную арифметику.

🧭 Сначала главное: на сегодня новые условия не утверждены
Это надо сказать первым, потому что половина заголовков в ленте звучит так, будто всё уже решено. Нет. Минфин ещё летом сообщил, что условия семейной ипотеки сохраняются без изменений до 1 октября 2026 года, а решение о новых параметрах будет принято не раньше этой даты. Правительство поручало Минфину и Минстрою подготовить предложения к 1 июля — сроки сдвинули, предложения до сих пор прорабатываются.
То есть на момент, когда я пишу эту статью, у нас есть:
— действующие правила, которые работают прямо сейчас;
— набор предложений, которые обсуждают чиновники, депутаты и банки;
— и огромное количество прогнозов, где одно предложение выдают за решённый факт.
Разделять эти три вещи — первый навык, который сэкономит вам нервы. Когда вы читаете «с 1 октября ставка будет 12%», задайте себе вопрос: это постановление правительства или чьё-то предложение? Пока — предложение.
📋 Что действует прямо сейчас
Вот правила, по которым семья с детьми может взять льготную ипотеку на дом сегодня:
— ставка не выше 6% годовых;
— первоначальный взнос от 20%;
— лимит льготного кредита 12 млн рублей для Москвы, Подмосковья, Петербурга и Ленинградской области;
— лимит 6 млн рублей для всех остальных регионов, включая Ростовскую область;
— программа продлена до 2030 года, то есть речь не идёт о её закрытии.
И два правила, которые ввели с 1 февраля 2026 года и про которые многие до сих пор не знают:
— одна льготная ипотека на семью. Раньше муж мог взять одну, жена другую. Теперь так не получится;
— оба супруга обязательно становятся созаёмщиками по одному договору.
Для нашего региона важная деталь — лимит 6 млн. Если дом стоит 8 млн, а у вас взнос 20%, то есть 1,6 млн, кредит нужен 6,4 млн. Льготная ставка ляжет только на 6 млн. Оставшиеся 400 тысяч банк выдаст по рыночной ставке, а она сейчас в районе ключевой и выше. Ключевая ставка Центробанка 11 сентября сохранена на уровне 14%. Это так называемый комбинированный кредит, и про него мы ещё поговорим — он тоже под вопросом.
🔍 Что обсуждают к 1 октября
Теперь то, чем пугают заголовки. Всё, что ниже, — предложения. Какие-то из них, скорее всего, примут, какие-то смягчат, какие-то отложат.
Первое и самое громкое — ставка в зависимости от числа детей. Идея в том, что государство хочет сильнее поддерживать многодетных и меньше — семьи с одним ребёнком. Звучали разные варианты:
— семья с одним ребёнком — 10% или 12%;
— семья с двумя детьми — остаётся 6%;
— семья с тремя и более детьми — 4%.
Вариант 10/6/4 предлагал председатель думского комитета по финансовому рынку Анатолий Аксаков. Вариант с 12% для одного ребёнка звучит в последних обсуждениях. Также обсуждали, что в столичных регионах ставка может отличаться от остальной России.
Второе — срок льготы. Предлагают давать льготную ставку не на весь срок кредита, а на 15 лет. После этого ставка переходит на уровень «ключевая плюс два процентных пункта». При сегодняшней ключевой это было бы 16%. Понятно, что через 15 лет ключевая будет другой, никто не знает какой — это и есть главный риск.
Третье — лимиты. Есть предложение поднять потолок льготного кредита: до 18 млн для столичных регионов и до 9 млн для остальных. Звучит хорошо, но пока тоже не решено.
Четвёртое — отмена комбинированной схемы, когда часть кредита льготная, а часть рыночная. Для регионов, где дом стоит дороже, чем покрывает лимит, это существенно.
Пятое — требования к жилью и прописке: минимальная площадь 35 квадратных метров и обязательная регистрация в купленном жилье в определённый срок. Для домов требование по площади почти ничего не меняет: частный дом меньше 35 метров — это скорее баня или летний домик. А вот прописка — реальное условие, о котором надо помнить, если вы планируете дом как дачу или под сдачу.
🏡 Почему для домов всё это важнее, чем для квартир
Квартиру в новостройке человек выбирает, подписывает договор с застройщиком — и дальше процесс идёт по накатанной. С частным домом сделка всегда сложнее, и каждое изменение программы бьёт по нему сильнее.
Во-первых, сроки. Сделка по дому дольше: банк оценивает не только дом, но и участок, проверяет категорию земли и вид разрешённого использования, смотрит, как дом зарегистрирован. Если что-то в документах не так — начинаются исправления, которые занимают недели. Поэтому для дома «успеть до даты» всегда сложнее.
Во-вторых, если дом строится, а не покупается готовым, — работает отдельный порядок. С сентября 2026 года вступили в силу изменения по закону № 304-ФЗ: банк может отказать в открытии эскроу-счёта, если подрядчик не разместил сведения в Единой информационной системе жилищного строительства или сделал это с нарушениями. А в Госдуму внесён законопроект, чтобы эскроу стал обязательным для всей ипотеки на строительство частного дома с подрядчиком, а не только для льготной. То есть рынок ИЖС сейчас одновременно переживает и смену ипотеки, и смену правил для подрядчиков.
В-третьих, цена. Дома в нашем регионе часто стоят дороже, чем покрывает лимит в 6 млн. И если отменят комбинированную схему или поменяют лимиты — это напрямую меняет, какой дом семья может себе позволить.
🔢 Что это значит в рублях: считаю на одном кредите
Давайте без процентов в воздухе, а в деньгах. Берём кредит 6 млн рублей на 25 лет, ежемесячный платёж аннуитетный, то есть одинаковый весь срок:
— под 4% платёж около 31 700 рублей в месяц;
— под 6% — около 38 700 рублей;
— под 10% — около 54 500 рублей;
— под 12% — около 63 200 рублей.
Теперь переплата за 25 лет, то есть сколько вы отдадите банку сверх самих 6 млн:
— под 6% — около 5,6 млн рублей;
— под 10% — около 10,4 млн рублей;
— под 12% — около 13 млн рублей.
Посмотрите на разницу между 6% и 12%. Платёж растёт на 24 500 рублей в месяц. Это почти вся вторая зарплата в Таганроге. А переплата вырастает больше чем в два раза. Вот почему люди нервничают. И вот почему нельзя принимать решение по заголовку — нужно понимать, в какой группе окажется именно ваша семья.
Если у вас двое детей — по обсуждаемым вариантам ставка для вас остаётся 6%. Если трое и больше — может даже снизиться до 4%, и тогда спешить вам некуда, скорее наоборот. А вот семья с одним ребёнком — та, кто рискует больше всех.
🧮 Тот же расчёт на реальном доме в нашем регионе
Кредит ровно в 6 млн — удобная цифра для примера, но реальные дома стоят иначе. Возьмём типичную ситуацию для Таганрога и Ростовской области: новый дом за 8 млн рублей, семья вносит 20%, то есть 1,6 млн, и берёт в кредит 6,4 млн на 25 лет.
По сегодняшним правилам кредит делится на две части:
— 6 млн по льготной ставке 6% — платёж около 38 700 рублей;
— 400 тысяч по рыночной ставке. Для примера беру 16% — это близко к тому, что банки дают при ключевой 14%. Платёж около 5 400 рублей;
— итого около 44 100 рублей в месяц.
Теперь три сценария после 1 октября.
Сценарий первый: семья с одним ребёнком, льготную ставку поднимают до 12%, остальное как было. Платёж по льготной части около 63 200, плюс 5 400 по рыночной — примерно 68 600 рублей в месяц. Плюс 24 500 к сегодняшнему платежу.
Сценарий второй: семья с двумя детьми, ставка остаётся 6%, но лимит для регионов поднимают до 9 млн. Тогда весь кредит в 6,4 млн идёт по льготе, и платёж около 41 200 рублей. Этой семье после 1 октября станет даже чуть легче.
Сценарий третий: комбинированную схему отменяют, лимит оставляют 6 млн. Тогда семье придётся либо увеличить взнос до 2 млн, чтобы уложиться в лимит, либо искать дом дешевле, либо брать весь кредит по рыночной ставке. А это уже платёж около 87 тысяч рублей в месяц.
Одна и та же семья, один и тот же дом — а разница в платеже почти вдвое. Поэтому первым делом узнайте, в какой сценарий попадаете вы, и только потом решайте, бежать ли в банк.
⏳ Кого реально касается «успеть до 1 октября»
Разберём по группам, спокойно.
Семья с одним ребёнком. Именно по вам ударят изменения, если их примут в обсуждаемом виде. Если вы уже выбрали дом и у вас готовы документы — да, есть смысл ускориться. Но ускориться с умом: не подписывать договор на дом, который вы не проверили, только потому что «горит».
Семья с двумя детьми. По всем обсуждаемым вариантам ставка для вас сохраняется. Главные риски для вас — не ставка, а срок льготы в 15 лет и возможная отмена комбинированной схемы. Если дом дороже, чем покрывает лимит, внимательно считайте.
Многодетная семья. Вам, скорее всего, станет лучше, а не хуже. Паника вам не нужна.
Семья, у которой ребёнку исполнилось шесть или больше, и детей до шести нет. Обсуждаемые изменения предлагают смотреть на число детей, а не на их возраст. Это может открыть программу тем, кто раньше не проходил. Следите за итоговым решением.
Важный момент, который многие путают: одобрение банка — это не выдача кредита. По опыту всех прошлых изменений программы значение имела дата заключения кредитного договора, а не дата одобрения заявки. Одобрение на руках 29 сентября не гарантирует старые условия, если договор вы подпишете 3 октября. И ещё: по прошлым изменениям уже выданные кредиты не пересчитывали — новые правила касались новых договоров. Если вы уже платите ипотеку под 6%, заголовки «ставку поднимут всем» не про вас.
⚠️ Где семьи теряют деньги в спешке
Каждый раз, когда появляется дедлайн, я вижу одни и те же ошибки. Перечислю, чтобы вы их не повторили.
Первая — покупка непроверенного дома. В спешке люди не смотрят, как дом оформлен, на какой земле стоит, нет ли самовольных пристроек, совпадает ли фактическая площадь с документами. Банк может это пропустить, а вы потом годами будете разгребать. Сэкономить 2% ставки и купить дом с трещиной в фундаменте — плохой обмен.
Вторая — договор подряда с кем попало. Если вы строите дом по льготной ипотеке, подрядчик должен быть в системе ЕИСЖС, а деньги идут через эскроу. Если строитель говорит «давайте без эскроу, так быстрее» — это не про скорость, это про риск остаться без денег и без дома.
Третья — завышенная цена. Когда покупатели торопятся, продавцы это чувствуют. Иногда за месяц до важной даты цену поднимают, потому что «всё равно возьмут». Сравнивайте с рынком, а не с паникой.
Четвёртая — платёж на пределе. Банк одобрит платёж, который съедает половину дохода. Но жить с ним будете вы. Если ставка потом вырастет через 15 лет, или если изменится доход — подушки не будет. Я всегда советую считать так, чтобы платёж был не больше трети семейного дохода.
📌 Что делать прямо сейчас, по шагам
Если вы планируете купить или построить дом в ипотеку в ближайшие месяцы, вот что я бы сделал на вашем месте:
— посчитать свой платёж по трём сценариям: 6%, 10% и 12%. Если ваш бюджет выдерживает только 6% — это важная информация, от неё зависит решение;
— собрать документы заранее: справки о доходах, свидетельства о рождении детей, свидетельство о браке, документы на взнос. На это уходит больше времени, чем кажется;
— если дом выбран — проверить его документы до подачи в банк: выписку из ЕГРН на дом и участок, вид разрешённого использования земли, соответствие площади;
— если строите — сразу проверить подрядчика в ЕИСЖС и уточнить, работает ли он через эскроу;
— не подписывать ничего в последний день. Если к 25–26 сентября сделка не собрана — честно оцените, успеете ли без ошибок;
— после 1 октября дождаться постановления и пересчитать. Возможно, для вашей семьи ничего не изменится, и вы просто спокойно выберете дом без гонки.
🤝 Как мы работаем с этим у себя
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Поэтому следим за изменениями программы не по заголовкам, а по тому, как с ними работают банки на реальных сделках. Каждый день ко мне приходят вопросы от семей, которые не понимают, что им делать до 1 октября. Я стараюсь отвечать честно, даже когда ответ «вам спешить не нужно».
В ближайшие дни я разберу эту тему подробно, по одной статье в день: как считать платёж на дом с учётом лимита в 6 млн, что делать семье с одним ребёнком, сколько на самом деле занимает сделка по дому, как устроена ипотека на строительство с эскроу, что выгоднее — готовый дом или стройка, что означает льгота на 15 лет и что будет с ценами на дома в Таганроге и Ростове после 1 октября.
Подпишитесь, чтобы не пропустить. А если у вас конкретная ситуация — напишите в комментариях, сколько у вас детей, какой дом вы смотрите и в каком городе. Я посчитаю, что для вашей семьи меняется, и скажу честно — есть ли смысл спешить.
Итог короткий. Новые условия ипотеки на 1 октября ещё не утверждены. Для многодетных, скорее всего, станет лучше, для семей с двумя детьми почти ничего не поменяется, а семьям с одним ребёнком стоит считать особенно внимательно. Но в любой группе главная ошибка одна: покупать дом в панике. Дом покупают на двадцать пять лет, а не до первого октября.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: Telegram, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
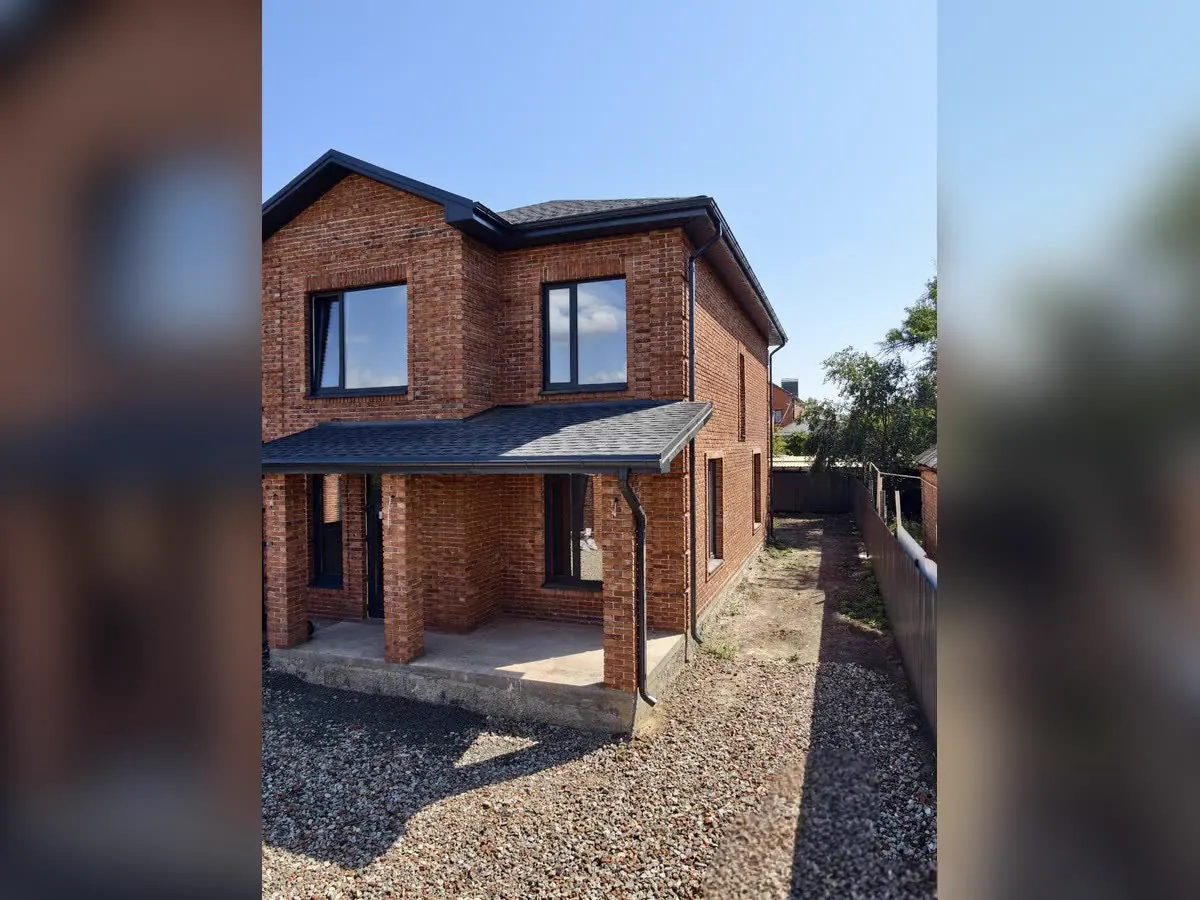
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
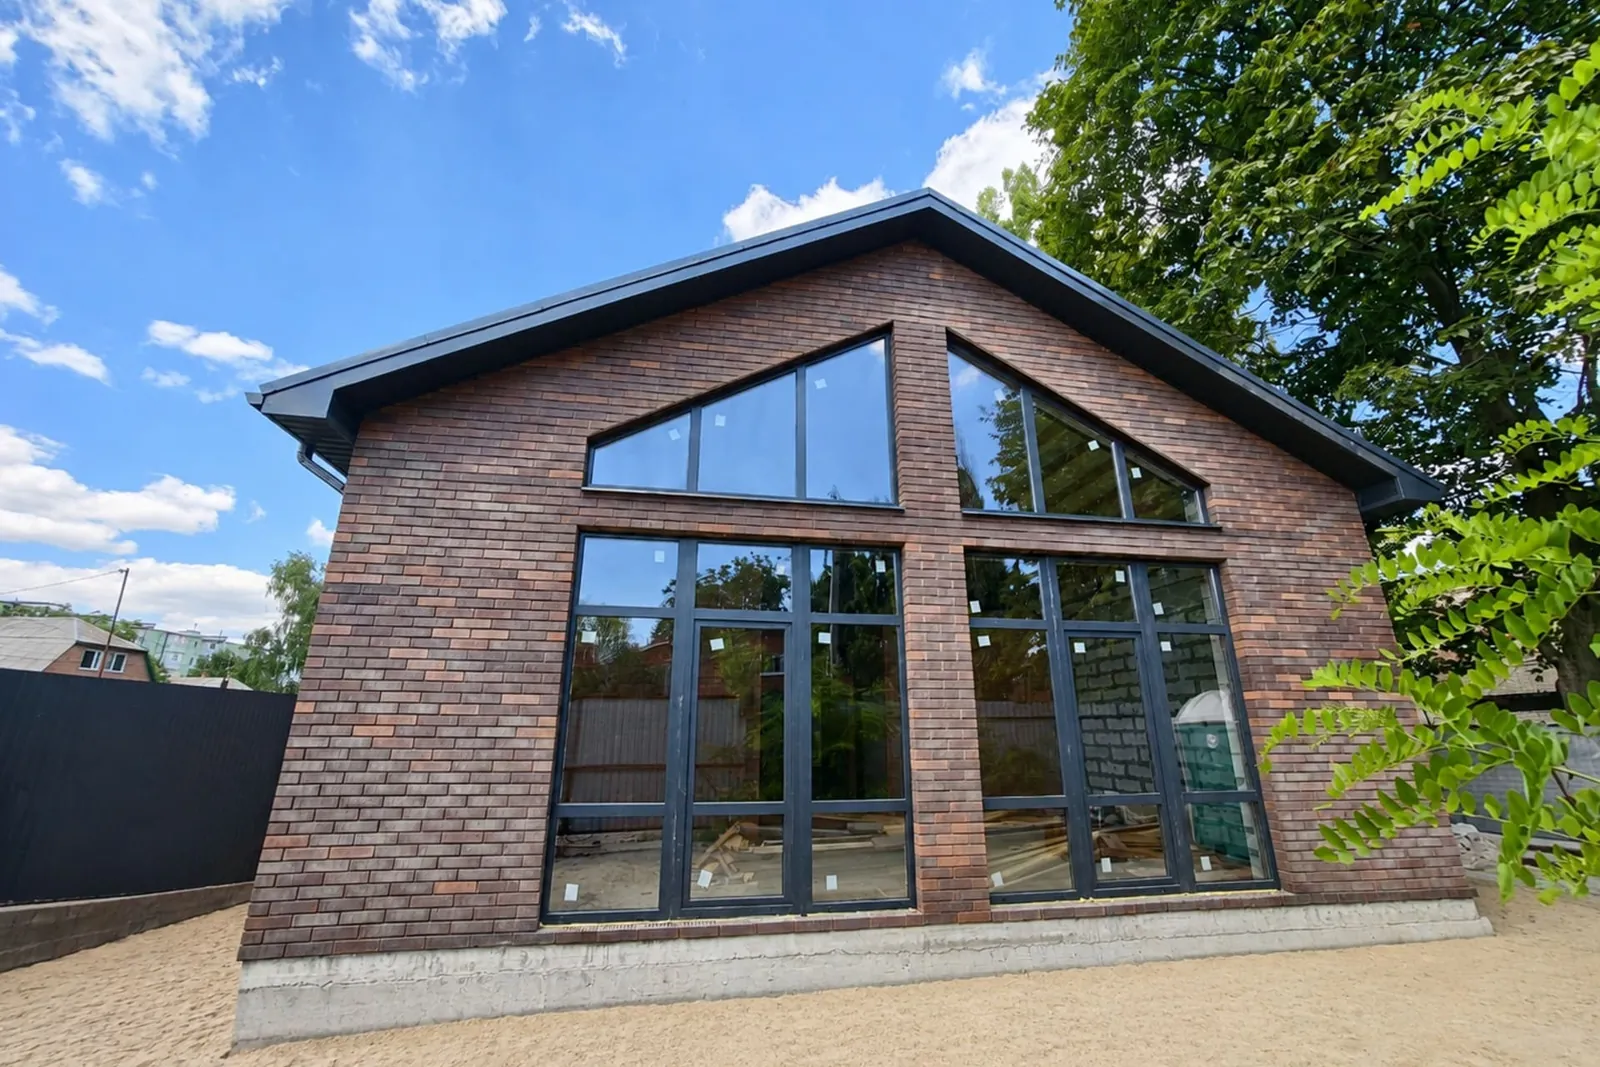
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом