Дом за 8 млн в ипотеку: считаю платёж под 6, 10 и 12%
Когда семья приезжает смотреть дом, первые десять минут все говорят о правильных вещах: сколько спален, где будет детская, хватит ли места под машину. А потом кто-то обязательно достаёт телефон, открывает калькулятор банка и замолкает. Потому что главный вопрос у покупателя дома не «сколько стоит дом». Главный вопрос — «сколько я буду платить каждый месяц и потяну ли я это двадцать пять лет».
Сейчас этот вопрос стал острее, чем когда-либо. С 1 октября могут поменяться условия семейной ипотеки, и в ленте только и пишут: «ставка вырастет до 12%», «платёж вырастет вдвое». Давайте я не буду пугать и не буду успокаивать. Давайте просто посчитаем. На одном конкретном доме, с конкретными цифрами, по нашему региону.
Сразу оговорка, которую я буду повторять в каждой статье этой серии: новые условия семейной ипотеки на сегодня не утверждены. Минфин обещал решение не раньше 1 октября. Всё, что ниже про 10% и 12%, — расчёт по обсуждаемым вариантам, а не по принятому закону.

🏡 Исходные данные: обычный дом в Таганроге
Берём ситуацию, которая встречается у нас чаще всего:
— новый дом с участком за 8 млн рублей;
— семья вносит первоначальный взнос 20%, то есть 1,6 млн;
— в кредит нужно 6,4 млн рублей;
— срок 25 лет, платёж аннуитетный, то есть одинаковый каждый месяц.
И одна важная местная деталь. В Ростовской области, как и везде кроме Москвы, Подмосковья, Петербурга и Ленинградской области, лимит льготного кредита по семейной ипотеке — 6 млн рублей. Всё, что больше, банк выдаёт по рыночной ставке. Это называется комбинированный кредит. То есть наш кредит в 6,4 млн по сегодняшним правилам делится на две части: 6 млн по льготе и 400 тысяч по рынку.
Ключевая ставка Центробанка 11 сентября сохранена на уровне 14%. Рыночные ипотечные ставки сейчас выше ключевой. Для расчёта беру по рыночной части 16% — это близко к тому, что предлагают банки.
🔢 Сценарий на сегодня: ставка 6%
Считаем по действующим правилам:
— 6 млн под 6% на 25 лет — платёж около 38 700 рублей;
— 400 тысяч под 16% на 25 лет — платёж около 5 400 рублей;
— итого около 44 100 рублей в месяц.
Обратите внимание на вторую строчку. Всего 400 тысяч «сверх лимита», а платят за них как за полноценный кредит: каждый рубль там в два с половиной раза дороже, чем в льготной части. Вот почему в нашем регионе так важно уложиться в лимит — об этом ниже.
🔢 Сценарий «один ребёнок»: 10% или 12%
Теперь то, чего боятся семьи с одним ребёнком. В обсуждаемых вариантах для них звучала ставка 10% и 12%. Считаем при прочих равных, то есть лимит и схема остаются как сейчас.
Если ставка 10%:
— 6 млн под 10% — около 54 500 рублей;
— 400 тысяч под 16% — около 5 400 рублей;
— итого около 60 000 рублей в месяц.
Если ставка 12%:
— 6 млн под 12% — около 63 200 рублей;
— 400 тысяч под 16% — около 5 400 рублей;
— итого около 68 600 рублей в месяц.
Разница с сегодняшним платежом — от 16 000 до 24 500 рублей каждый месяц. За год — от 190 до 290 тысяч. Это не абстрактные проценты, это ещё одна небольшая зарплата, которую семья будет отдавать банку.
🔢 Сценарий «трое детей»: 4%
Для многодетных семей обсуждают снижение ставки до 4%. Тогда:
— 6 млн под 4% — около 31 700 рублей;
— 400 тысяч под 16% — около 5 400 рублей;
— итого около 37 100 рублей в месяц.
Это на 7 000 рублей меньше, чем сегодня. Поэтому многодетным спешить до 1 октября, скорее всего, незачем — возможно, наоборот, стоит подождать итогового решения.
Для семьи с двумя детьми по всем обсуждаемым вариантам ставка остаётся 6%. Их платёж в этом примере не меняется — если не поменяют лимит или схему.
💸 Сколько вы отдадите банку за 25 лет
Платёж — это то, что видно каждый месяц. А переплата — то, что видно, только если сесть и посчитать. Смотрим только на льготную часть в 6 млн:
— под 4% переплата около 3,5 млн рублей;
— под 6% — около 5,6 млн;
— под 10% — около 10,4 млн;
— под 12% — около 13 млн.
Под 12% семья вернёт банку больше чем в два раза больше, чем взяла. Дом за 8 млн в итоге обойдётся почти в 21 млн. Под 6% — примерно в 13,6 млн. Разница в 7,4 млн — это ещё один дом. Буквально.
И отдельно рыночные 400 тысяч под 16%: за 25 лет по ним переплата около 1,2 млн рублей. Маленький хвостик кредита, который стоит как хорошая машина.
👨👩👧 Какой нужен доход, чтобы это было не страшно
Банк одобрит вам платёж, который забирает до половины дохода. Но банк не будет жить вашей жизнью. Я всегда советую семьям правило попроще: платёж по ипотеке — не больше трети чистого семейного дохода. Тогда остаётся на еду, одежду, машину, детей и подушку на чёрный день.
По этому правилу для нашего дома за 8 млн:
— платёж 44 100 рублей (сегодня, 6%) — нужен семейный доход от 132 тысяч в месяц;
— платёж 60 000 рублей (10%) — от 180 тысяч;
— платёж 68 600 рублей (12%) — от 206 тысяч;
— платёж 37 100 рублей (4%) — от 111 тысяч.
Для Таганрога 206 тысяч на семью — это уже заметно выше среднего. То есть при ставке 12% дом за 8 млн для семьи с одним ребёнком из «нормальной покупки» превращается в «покупку на пределе». Вот здесь и лежит настоящий смысл изменений — не в процентах, а в том, какой дом семья вообще сможет себе позволить.
⚠️ Самый дорогой сценарий, о котором мало пишут
Все обсуждают ставку по числу детей. Но есть предложение, которое для нашего региона может ударить сильнее, — отмена комбинированной схемы. Если её отменят, а лимит оставят 6 млн, то кредит больше лимита уже нельзя будет разделить на льготную и рыночную часть.
Что это значит для нашего примера? Семье нужно 6,4 млн, а льгота даёт максимум 6. Варианты:
— добавить к взносу 400 тысяч и уложиться в лимит;
— искать дом дешевле;
— или брать весь кредит по рыночной ставке. Тогда 6,4 млн под 16% — это около 87 000 рублей в месяц. Почти вдвое больше, чем сегодня.
И обратный сценарий. Если лимит для регионов поднимут до 9 млн, как тоже предлагают, то весь кредит в 6,4 млн пойдёт по льготе. Под 6% это около 41 200 рублей — на 3 000 меньше, чем сейчас.
Одна и та же семья, один и тот же дом, а платёж — от 37 до 87 тысяч в зависимости от решения, которое примут в ближайшие недели. Поэтому считайте свой вариант, а не чужой заголовок.
🏠 А если дом дешевле или дороже 8 млн
Дом за 8 млн — удобный пример, но на рынке Таганрога и Ростова разброс большой. Посчитаю ещё четыре цены при взносе 20% и сроке 25 лет. Первая цифра — платёж под 6%, вторая — под 12% по льготной части. Рыночный остаток сверх лимита везде считаю под 16%.
Дом за 6 млн: взнос 1,2 млн, кредит 4,8 млн, весь по льготе.
— под 6% — около 30 900 рублей в месяц;
— под 12% — около 50 600 рублей.
Дом за 7 млн: взнос 1,4 млн, кредит 5,6 млн, весь по льготе.
— под 6% — около 36 100 рублей;
— под 12% — около 59 000 рублей.
Дом за 8 млн: взнос 1,6 млн, кредит 6,4 млн, из них 400 тысяч по рынку.
— под 6% — около 44 100 рублей;
— под 12% — около 68 600 рублей.
Дом за 9 млн: взнос 1,8 млн, кредит 7,2 млн, из них 1,2 млн по рынку.
— под 6% — около 55 000 рублей;
— под 12% — около 79 500 рублей.
Посмотрите, как резко растёт платёж, как только кредит выходит за 6 млн. Между домом за 7 и за 8 млн разница в цене — миллион, а в платеже под 6% — 8 000 рублей в месяц. Между 8 и 9 млн — тот же миллион, а платёж растёт уже почти на 11 000. Каждый рубль сверх лимита стоит дороже, чем рубль внутри лимита. Для нашего региона граница «кредит 6 млн» — это главная цифра, вокруг которой стоит выбирать дом.
⏱ Что будет с платежом, если льготу ограничат 15 годами
Ещё одно обсуждаемое предложение — давать льготную ставку не на весь срок, а только на 15 лет. После этого ставка становится «ключевая плюс 2 процентных пункта». Давайте посмотрим, что это значит на нашем кредите в 6 млн под 6% на 25 лет.
Первые 15 лет вы платите около 38 700 рублей в месяц. За это время долг уменьшится примерно до 3,5 млн рублей. Дальше на оставшиеся 10 лет ставка пересчитывается. Какой будет ключевая ставка через 15 лет, не знает никто. Поэтому считаю несколько вариантов:
— если ключевая 8%, ставка станет 10%, платёж около 46 000 рублей;
— если ключевая 10%, ставка 12%, платёж около 50 000 рублей;
— если ключевая 12%, ставка 14%, платёж около 54 100 рублей;
— если ключевая 14%, как сейчас, ставка 16%, платёж около 58 300 рублей.
Главный вывод из этого расчёта: при льготе на 15 лет к шестнадцатому году долг должен быть как можно меньше. Любое досрочное погашение в первые годы работает вдвойне — оно снижает и переплату, и риск того, что через 15 лет вы окажетесь с большим остатком под высокую ставку. Если это предложение примут, досрочное погашение из «приятного бонуса» превращается в обязательную часть плана.
🛠 Пять способов снизить платёж, которые работают при любых правилах
Первый — уложиться в лимит. Самый сильный ход в нашем регионе. Если взнос будет не 1,6 млн, а 2 млн, весь кредит в 6 млн идёт по льготе. Платёж под 6% — около 38 700 вместо 44 100. Экономия 5 400 рублей в месяц, и вы не зависите от судьбы комбинированной схемы.
Второй — материнский капитал во взнос. Его можно направить на первоначальный взнос по ипотеке. Для многих семей это как раз та сумма, которой не хватает до лимита.
Третий — дом чуть дешевле или чуть меньше. Дом за 7 млн вместо 8: взнос 1,4 млн, кредит 5,6 млн, весь по льготе. Платёж под 6% — около 36 100 рублей. Разница в миллион по цене дома даёт 8 000 рублей в месяц. Честно спросите себя: вам нужны эти лишние 15 квадратов или вам нужен спокойный платёж?
Четвёртый — срок. Кредит 6 млн под 6% на 30 лет — около 36 000 рублей в месяц вместо 38 700 на 25 лет. Но переплата вырастет с 5,6 до почти 7 млн. Длинный срок — это страховка на случай тяжёлых лет, а не способ сэкономить. Берите длинный срок и гасите досрочно, когда есть возможность.
Пятый — досрочное погашение. Каждые 100 тысяч, внесённые в первые годы кредита, экономят вам гораздо больше, чем 100 тысяч, потому что уменьшают тело долга, на которое начисляются проценты. Даже скромные досрочные платежи раз в год сокращают срок на годы.
И одна статья расходов, которую почти все забывают, — ежегодная страховка. Банк требует страховать дом, а обычно и жизнь заёмщика. Это отдельные деньги каждый год. Обязательно спросите у банка точную сумму до подписания, а не после.
🧾 Что забывают положить в расчёт покупатели дома
Платёж банку — это не все деньги, которые уходят на дом. У квартиры в новостройке многое уже решено за вас. У частного дома — нет. Вот что я советую заложить заранее, до того как вы решите, какой платёж потянете.
Первое — обустройство. Даже в готовом доме после покупки почти всегда нужны деньги: забор или ворота, благоустройство участка, навес под машину, мебель на кухню, котёл или бойлер, если их нет в комплекте. Это не сотни тысяч «когда-нибудь», это расходы первого года.
Второе — содержание. Газ на отопление зимой, вывоз мусора, налог на имущество и землю, мелкий ремонт. Для дома в 100–120 квадратов в нашем климате отопление газом — заметная, но посильная статья. Спросите продавца про реальные счета за прошлую зиму, а не про «примерно».
Третье — страховка, о которой я уже сказал. Её платят каждый год, пока есть кредит.
И одна приятная строчка, которую тоже забывают, — налоговый вычет. Если вы официально работаете и платите НДФЛ, можно вернуть до 260 тысяч рублей с покупки дома и до 390 тысяч с уплаченных процентов по ипотеке. Это не уменьшает платёж, но реальные деньги, которые можно направить в досрочное погашение и сократить срок.
📋 Как посчитать свой вариант за 15 минут
Возьмите лист бумаги и запишите:
— цену дома, который вы смотрите;
— сколько у вас есть на взнос, включая материнский капитал;
— сколько детей в семье;
— чистый доход семьи в месяц.
Дальше считаете кредит: цена минус взнос. Если кредит больше 6 млн — выделяете, сколько сверх лимита. Потом в любом ипотечном калькуляторе смотрите платёж под 6%, 10% и 12% по льготной части и под 16% по остатку. Сравниваете с третью дохода.
Если ваш бюджет выдерживает только ставку 6%, а у вас один ребёнок, — это сигнал: либо ускоряться с проверенным домом до 1 октября, либо закладывать план Б с домом дешевле или бо́льшим взносом.
🤝 Про наш дом, раз уж считаем на примерах
Мы строим дома в Таганроге под ипотеку и сейчас выходим на рынок Ростова-на-Дону. Считать платёж для покупателей — это часть нашей работы, мы делаем это на каждом показе.
Сейчас у нас готов дом на улице Черняховского, 6: 105 квадратных метров, один этаж, участок 3,3 сотки, рядом Новый вокзал. Дом подходит под семейную ипотеку. Если хотите, я посчитаю платёж именно по нему под вашу семью — под разные ставки и взнос. Напишите в комментариях или через сайт наш сайт.
Итог. Дом за 8 млн в ипотеку сегодня — это около 44 тысяч рублей в месяц. Если для семьи с одним ребёнком ставку поднимут до 12%, будет около 69 тысяч. Если отменят комбинированную схему — может стать и 87. А если поднимут лимит — станет 41. Разброс огромный, и он зависит от решения, которого ещё нет. Поэтому не угадывайте. Посчитайте три сценария для своей семьи сегодня — и тогда 1 октября вы будете не читать новости в панике, а просто сверять их со своим листком.
Завтра разберу отдельно самую уязвимую группу — семьи с одним ребёнком, которые хотят дом: что им делать до и после 1 октября.
Такие разборы, где ипотеку на дом считаю в рублях, а не в процентах, я выкладываю и в соцсетях — заходите туда, где вам удобнее читать: @doma_bez_boli, ВКонтакте, MAX, Pinterest, наш сайт
Дома, которые мы продаём в Таганроге
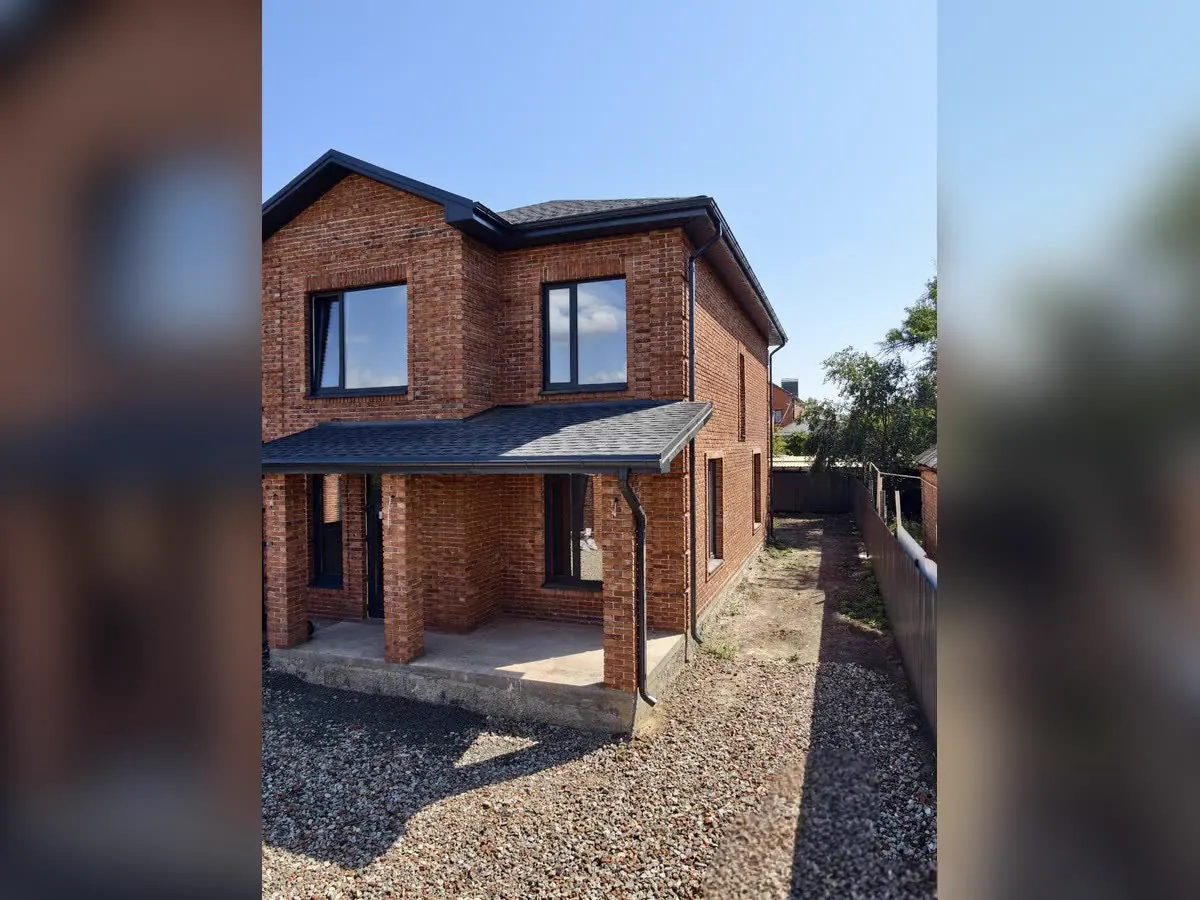
Дом 160 м² на Пролетарской, 5а
Два этажа: общая зона внизу, спальни наверху. Строился «под себя» — это видно по материалам.
- 160 м², полный монолит
- Кирпич ручной формовки
- Участок в собственности, парковка на 4 машины
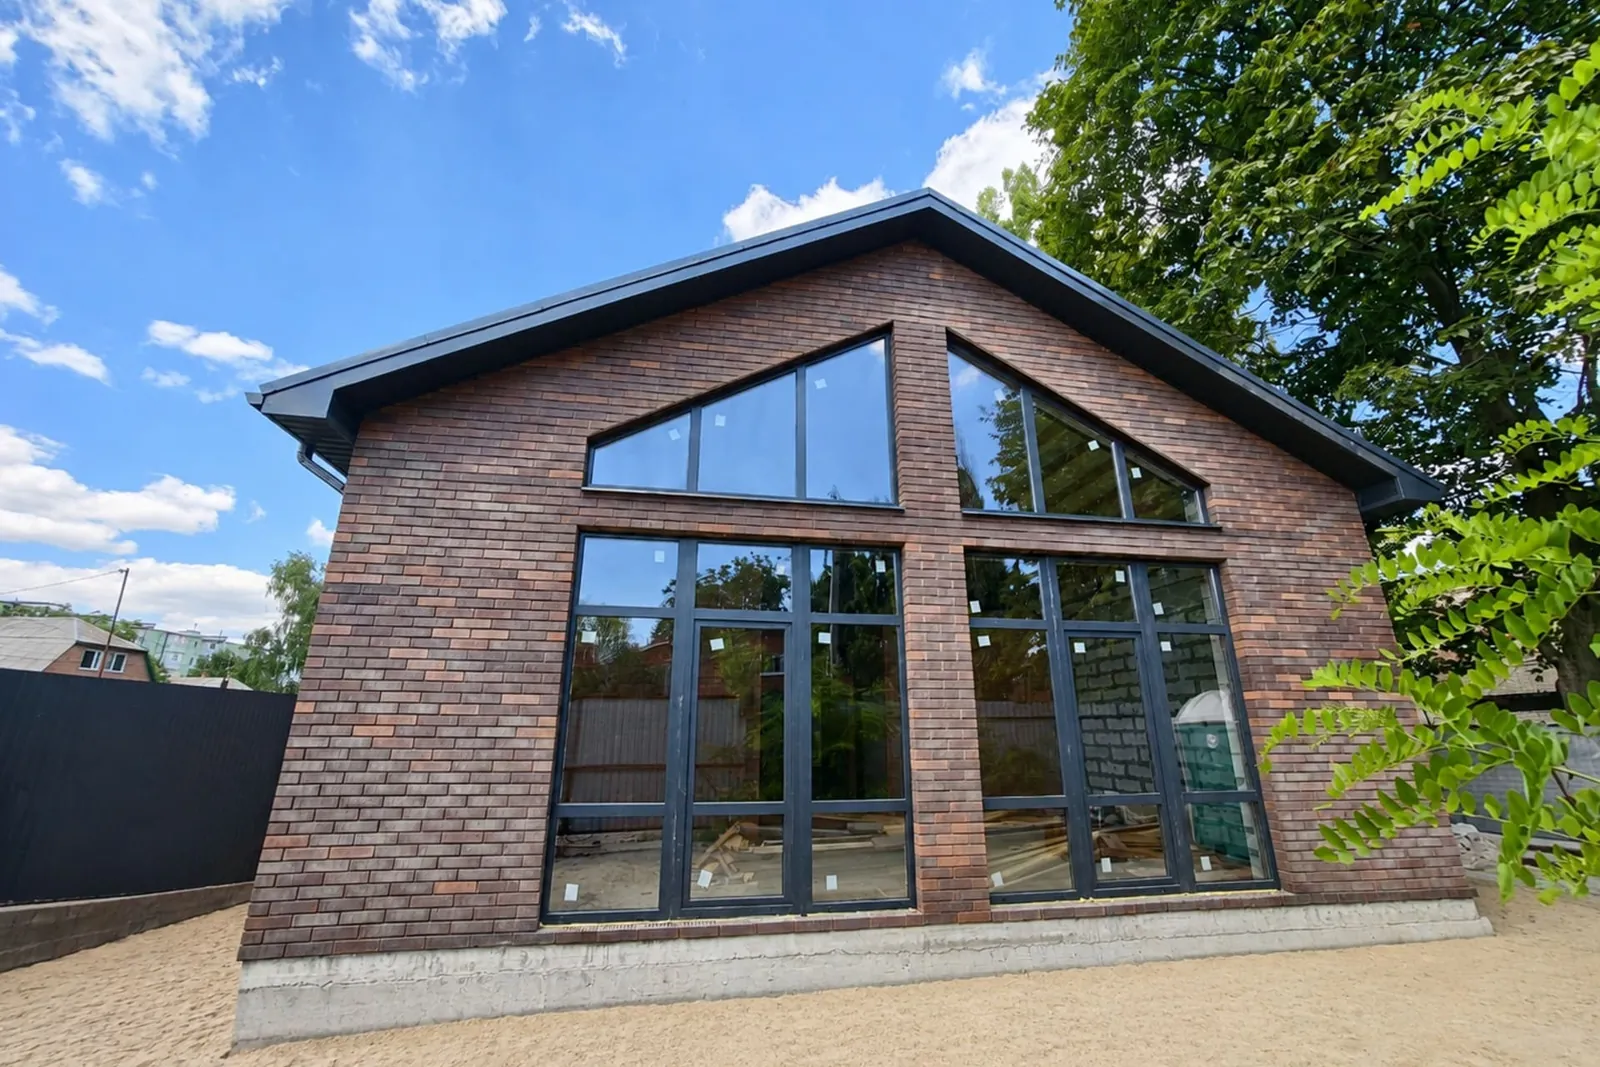
Дом 105 м² на Черняховского, 6
Один этаж, ни одной лестницы. Кухня-гостиная со вторым светом и панорамным остеклением.
- 105 м², 3 спальни и 2 санузла
- Участок 3,27 сотки, ИЖС
- Рядом с Новым вокзалом
11 850 000 руб.
Смотреть дом